「65歳まで会社員として働き続けた場合、結局いくらもらえるんだろう?」
「退職金があるとはいえ、今の生活水準を維持できるか不安……」
こんにちは、ゴリラパパです!我が家には3歳と0歳の息子がいて、日々育児や仕事に追われながらも、将来のお金の不安を解消するために日々勉強中です。これまで様々なマネー戦略を練ってきましたが、今回は改めて「65歳までの働き方」と「公的年金・退職金のリアル」、そしてそれを補完するための「インデックス投資」という最強の組み合わせについてお話しします。
1. 会社員が65歳からもらえる年金の仕組み
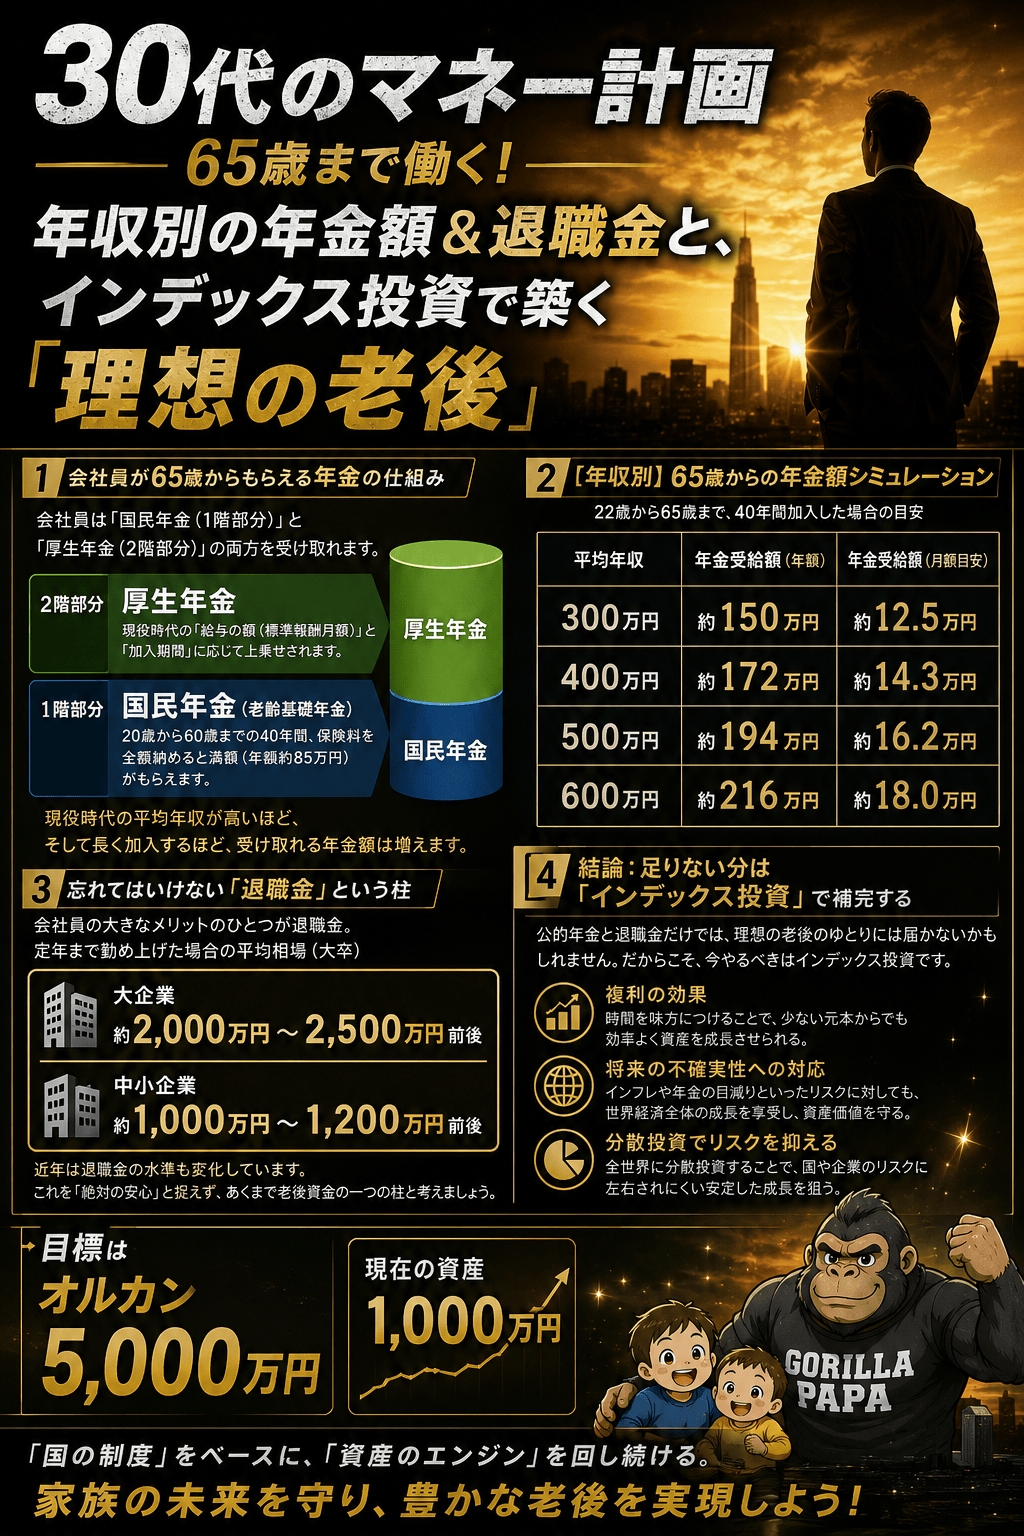
まず前提として、会社員は「国民年金(1階部分)」と「厚生年金(2階部分)」の両方を受け取ることができます。
- 国民年金(老齢基礎年金):20歳から60歳までの40年間、保険料を全額納めると満額(年額約85万円)がもらえます。
- 厚生年金:現役時代の「給与の額(標準報酬月額)」と「加入期間」に応じて上乗せされます。
つまり、現役時代の平均年収が高いほど、そして長く加入するほど、受け取れる年金額は増える仕組みです。
2. 【年収別】65歳からの年金額シミュレーション(40年加入ベース)
22歳から65歳まで、それぞれの平均年収で会社員として働き続けた場合に受け取れる年金額(月額・年額の目安)を算出しました。
| 平均年収 | 年金受給額(年額) | 年金受給額(月額目安) |
|---|---|---|
| 300万円 | 約 150万円 | 約 12.5万円 |
| 400万円 | 約 172万円 | 約 14.3万円 |
| 500万円 | 約 194万円 | 約 16.2万円 |
| 600万円 | 約 216万円 | 約 18.0万円 |
3. 忘れてはいけない「退職金」という柱
会社員としての最大のメリットのひとつが退職金です。企業規模によって異なりますが、大卒で定年まで勤め上げた場合の平均相場は以下の通りです。
- 大企業:約 2,000万円〜2,500万円前後
- 中小企業:約 1,000万円〜1,200万円前後
しかし、近年は退職金の水準も変化しています。これを「絶対の安心」と捉えず、あくまで老後資金の一つの柱と考えるのが賢明です。
4. 結論:足りない分は「インデックス投資」で補完する
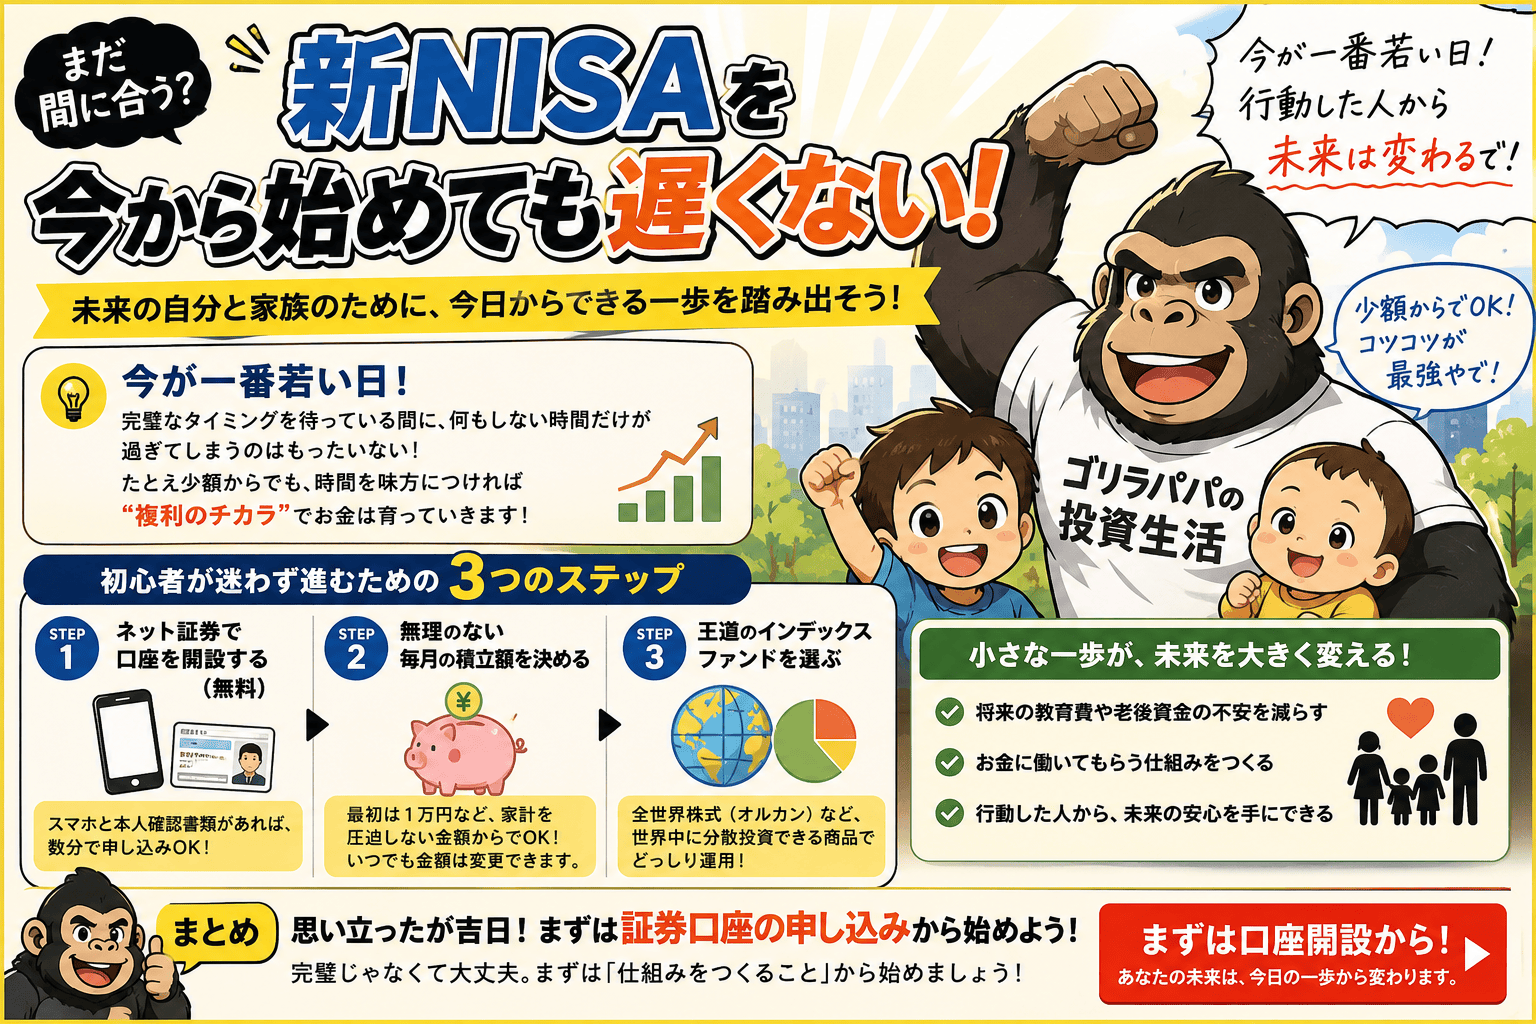
公的年金と退職金だけでは、理想とする老後のゆとりには届かないかもしれません。だからこそ、私たちが今やるべきことは「インデックス投資による資産の補填」です。
我が家では、以下の理由でオルカン(全世界株式)を中心としたインデックス投資を続けています。
- 複利の効果:時間を味方につけることで、少ない元本からでも効率よく資産を成長させられる。
- 将来の不確実性への対応:インフレや年金の目減りといったリスクに対しても、世界経済全体の成長を享受することで資産価値を守る。
現在、私は資産1,000万円を達成しましたが、目標はオルカン5,000万円です。公的年金や退職金という「国の制度」をベースにしつつ、自分たちの手でインデックス投資という「資産のエンジン」を回し続ける。
これが、30代の私たちが家族の未来を守り、豊かな老後を実現するための最も現実的で確実な戦略だと確信しています。
一緒に、一歩ずつ資産を育てていきましょう!
コメント