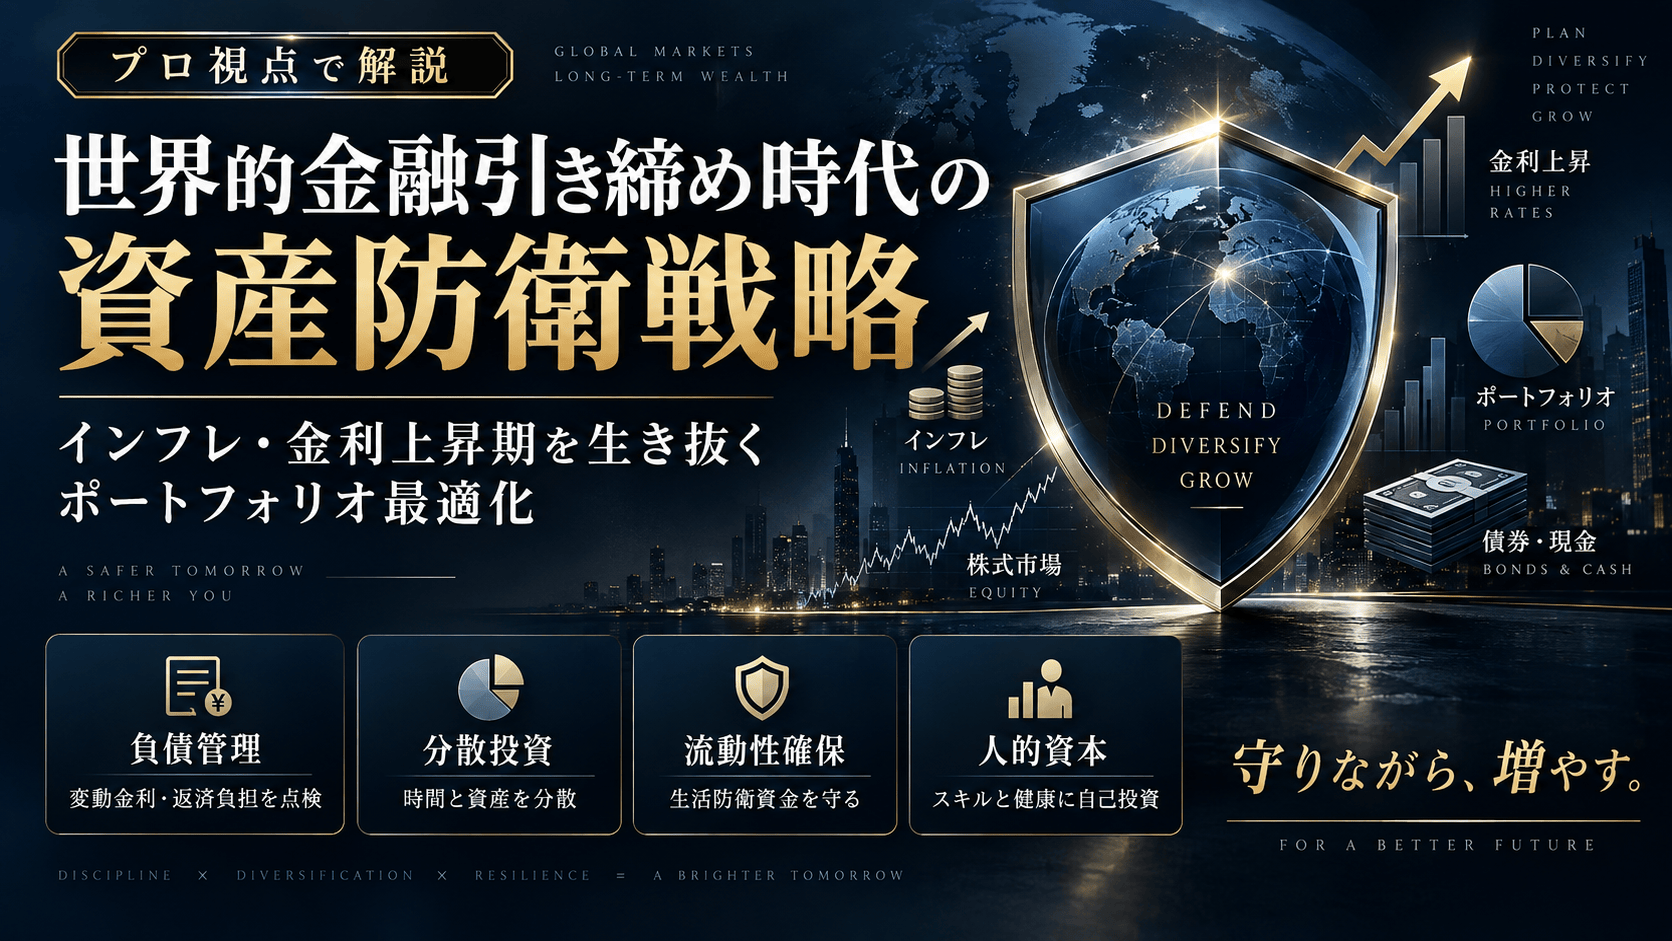
世界的なインフレ圧力の長期化に伴い、米国FRBや欧州中央銀行(ECB)、そして日本銀行に至るまで、主要中央銀行による金融引き締めおよび「金利がある世界」への移行が本格化しています。
長年にわたる量的緩和と超低金利という人工的な相場環境が終焉を迎えた今、グローバル経済の構造は大きく変容しています。このマクロ環境の転換期において、投資家および生活者としていかに資産を防衛し、持続可能なリターンを追求すべきか。プロの視点からそのロードマップを解説します。
1. マクロ経済の現在地:なぜ世界的な金利引き上げは必然なのか
コロナ禍における空前の金融緩和とサプライチェーンの混乱、そして地政学リスクに端を発したエネルギー・資源価格の高騰は、世界中に構造的なインフレをもたらしました。
中央銀行の使命は「物価の安定」です。加熱したインフレを鎮静化させるためには、政策金利を引き上げることでマネーストックの拡大にブレーキをかけ、総需要を抑制するほかありません。つまり、現在の金利上昇は一時的な現象ではなく、「金利が正常化された本来の経済メカニズムへの回帰」と捉えるべきです。
このパラダイムシフトにより、資本のコスト(調達金利)が上昇し、これまで低金利の恩恵を受けて拡大してきた過剰なレバレッジやゾンビ企業の淘汰が進む、厳格な選別の時代へと突入しています。
2. 金利がある世界がもたらす金融市場へのインパクト
金利上昇局面では、アセットクラス(資産の種類)ごとのリターン構造が劇的に変化します。
- 株式市場のバリュエーション調整(マルチプル縮小) 将来の利益を現在価値に割り引いて評価する株式市場においては、金利の上昇(割引率の上昇)がグロース株(成長株)を中心とした理論株価の低下圧力を生みます。特に無配で将来のキャッシュフローに依存していた銘柄は、厳しく選別されます。
- 債券・現預金の相対的価値の復活 長らく「持っていても増えない」とされてきたキャッシュや債券にインカムゲインがつくようになり、アセットアロケーションにおける債券の役割が再評価されています。
- 不動産・レバレッジ資産の二極化 不動産セクターや企業買収において、低金利を前提とした高レバレッジ戦略は一気に資金繰りを圧迫します。物件の収益力や企業のキャッシュフロー創出能力(ファンダメンタルズ)の差が、そのまま勝敗を分けることになります。
3. 私たちが取るべき「4つの実践的アプローチ」
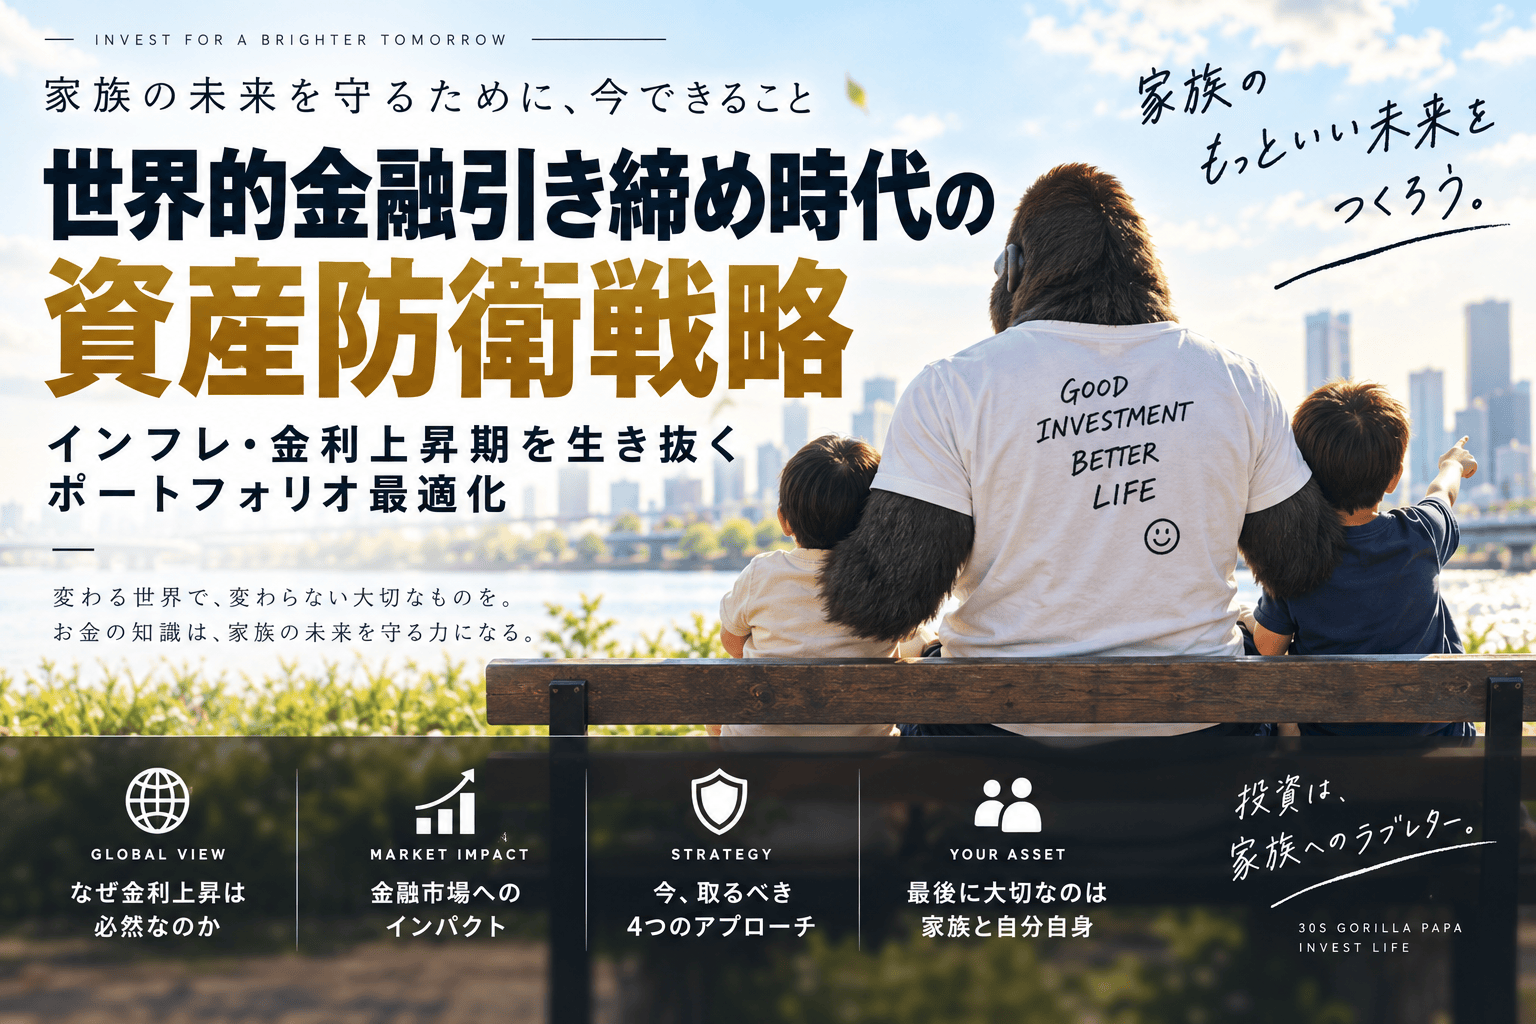
この構造変化のなかで、個人投資家および生活者が取るべき戦略的行動は以下の4点に集約されます。
① 負債のデュレーションと金利リスクのストレステスト
すでに住宅ローンや事業性融資を抱えている場合、金利上昇リスクに対する感応度を把握することが最優先です。特に変動金利で借り入れている場合、金利が1%〜2%上昇した際のキャッシュフローの圧迫度をシミュレーションし、必要に応じた固定金利への転換や、キャッシュによる繰り上げ返済のオプションを常に検討しておく必要があります。
② インデックス投資における「時間とアセットの分散」の堅持
マクロ経済がどう変動しようとも、個人が市場のタイミングを正確に予測(マーケット・タイミング)して勝つことは極めて困難です。低コストな全世界株式(オルカン)などを軸とした積立投資は、金利上昇に伴う株価のボラティリティ(価格変動)をドル・コスト平均法によって吸収するための最も合理的な手法です。トレンドに惑わされず、規律ある規律を維持することが最大の防御となります。
③ キャッシュ・フローの防衛と流動性の確保
金利がつく時代とはいえ、インフレ率がそれを上回る環境下では、現金をただ保有しているだけでは実質的な購買力が目減りします。しかし、景気後退局面や金利上昇による家計・ビジネスの急な負荷に備え、生活防衛資金としての流動性(キャッシュ)を十分に確保した上で、余剰資金のみをリスク資産に振り向けるという「資金管理の厳格化」がプロフェッショナルな鉄則です。
④ 「人的資本(ヒューマン・キャピタル)」の最大化
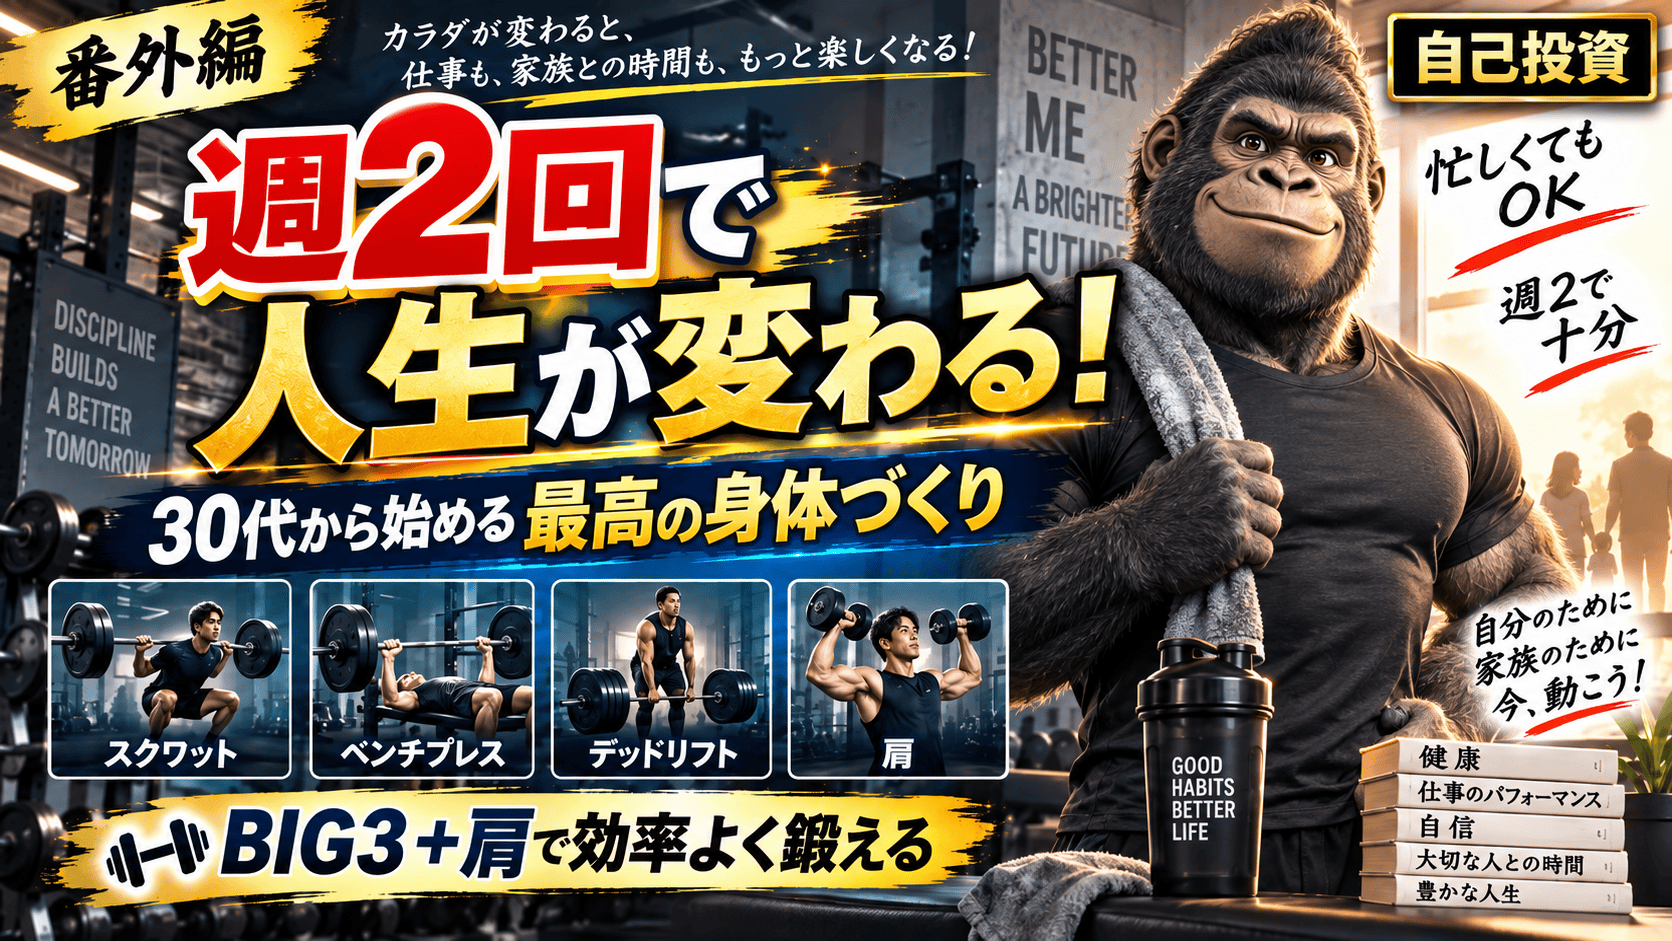
金融資本の運用利回りがどれほど優れていても、インフレや税制の壁を完全に超越することはできません。不確実性の高いマクロ環境において最も確実でROI(投資対効果)が高いのは、自分自身の専門性やスキルを高めて本業のキャッシュ創出力を維持・向上させること、そして前述の通り、長期的な資本の器となる「健康な肉体と精神」を維持・管理し続ける自己投資です。
結びにかえて
金利がある世界の到来は、決して悲観すべきことではなく、金融と経済が健全なメカニズムを取り戻している証左です。
目先の金利や株価のノイズに過敏に反応するのではなく、資産の構造、負債の管理、そして自身の人的資本をトータルでマネジメントする。この複眼的な視点を持つことこそが、激動のグローバル経済を勝ち抜くための唯一にして最大の戦略です。
コメント