子どもが生まれてからというもの、「教育費はいくら必要なんだろう?」「老後資金も貯めなきゃいけないし、先が見えない……」と、お金の不安を抱えていませんか?
我が家には2人の息子(3歳と0歳)がいますが、資産形成を進める中で「何のためにお金を貯めるのか」という優先順位を明確にしました。
今回は、我が家が実践しているNISA口座の使い分け戦略と、少し変わった(かもしれない)教育方針についてお話します。
1. 我が家の結論:一番遠い「老後資金」から先に攻略する
多くの子育て世帯は、「まず目の前の教育費を貯めなきゃ!」と焦りがちです。しかし、我が家はあえて、一番期限が遠い「老後資金」を最優先で貯める戦略をとりました。
理由はシンプルで、「複利の力を最大限に使いたいから」です。 老後資金は運用期間が長いため、早めに着手すればするほど、少ない元本でも時間を味方につけて大きく増やすことができます。後回しにすればするほど、将来必要になる元本はどんどん膨れ上がってしまいます。
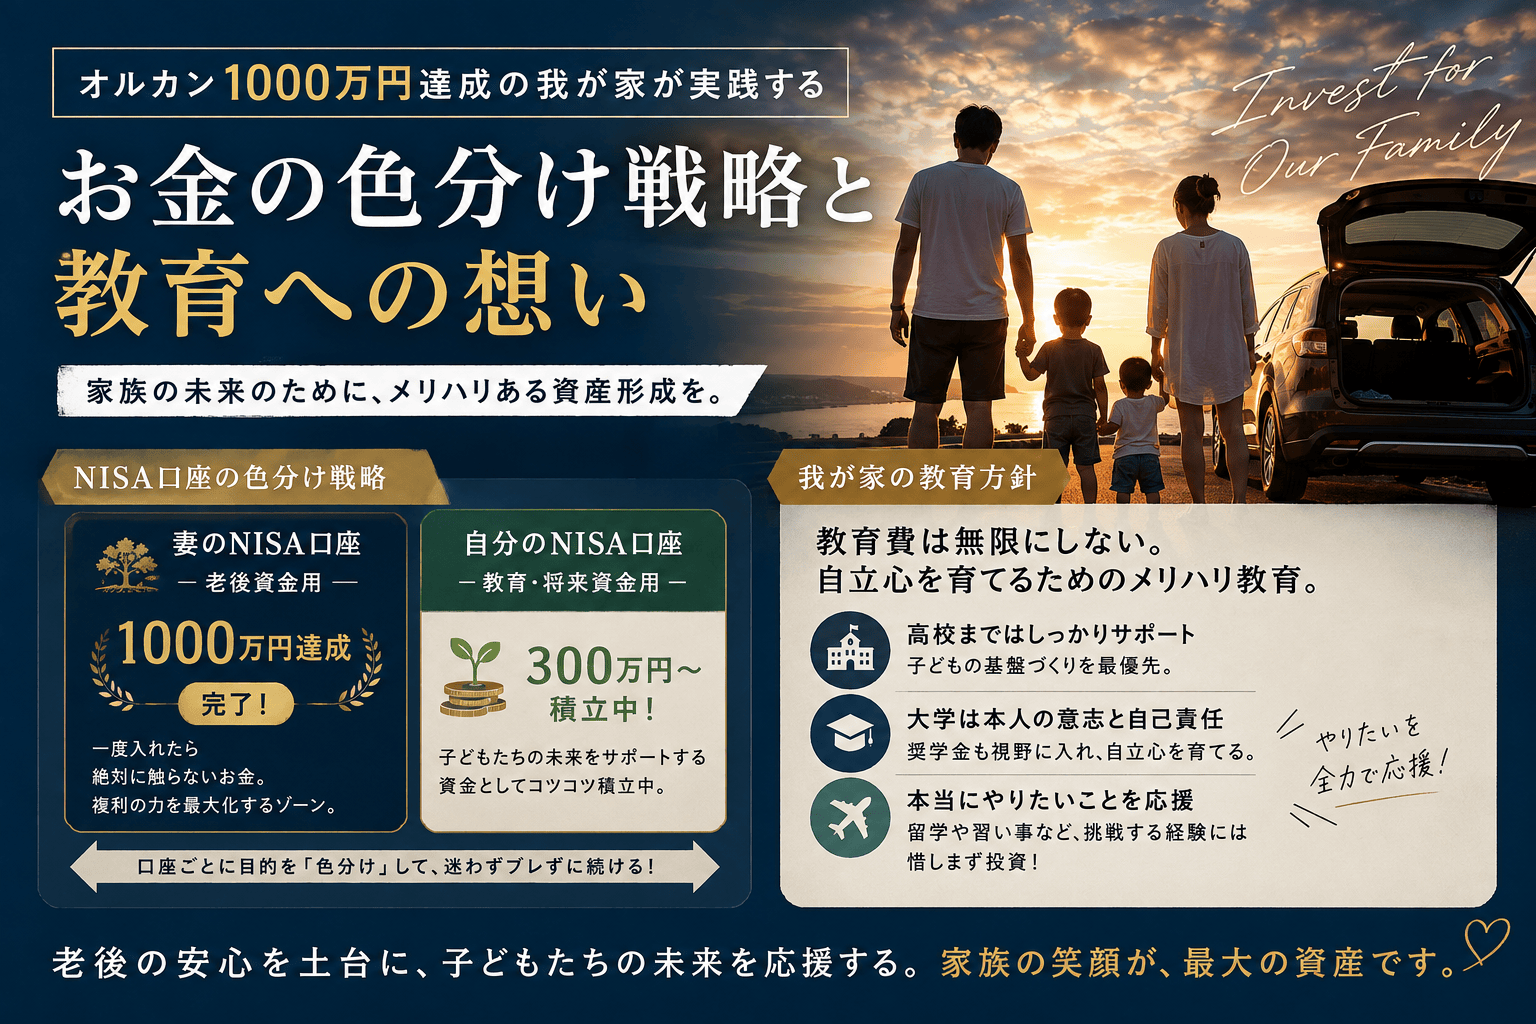
だからこそ、我が家ではまず防衛ラインとなる老後資金の攻略を急ぎました。 現在、妻のNISA口座を活用してオルカン(eMAXIS Slim 全世界株式)で1000万円を運用し、老後資金の目標はすでに完了(クリア)しています。
2. NISA口座の「色分け」戦略
老後という絶対的な土台がガッチリ固まったことで、家計のメンタルは驚くほど安定しました。そこで現在は、役割を分けるために私のNISA口座を活用しています。
- 妻のNISA口座(老後資金用):1000万円達成で完了!
- 一度入れたら「絶対に触らないお金」。時間をかけて複利の効果を最大化させるゾーン。
- 自分のNISA口座(教育・将来資金用):現在300万円から積立中
- 老後のメドが立った今、ここからの積立は子どもたちの未来をサポートするための資金として、新しくコツコツと積み立てています。
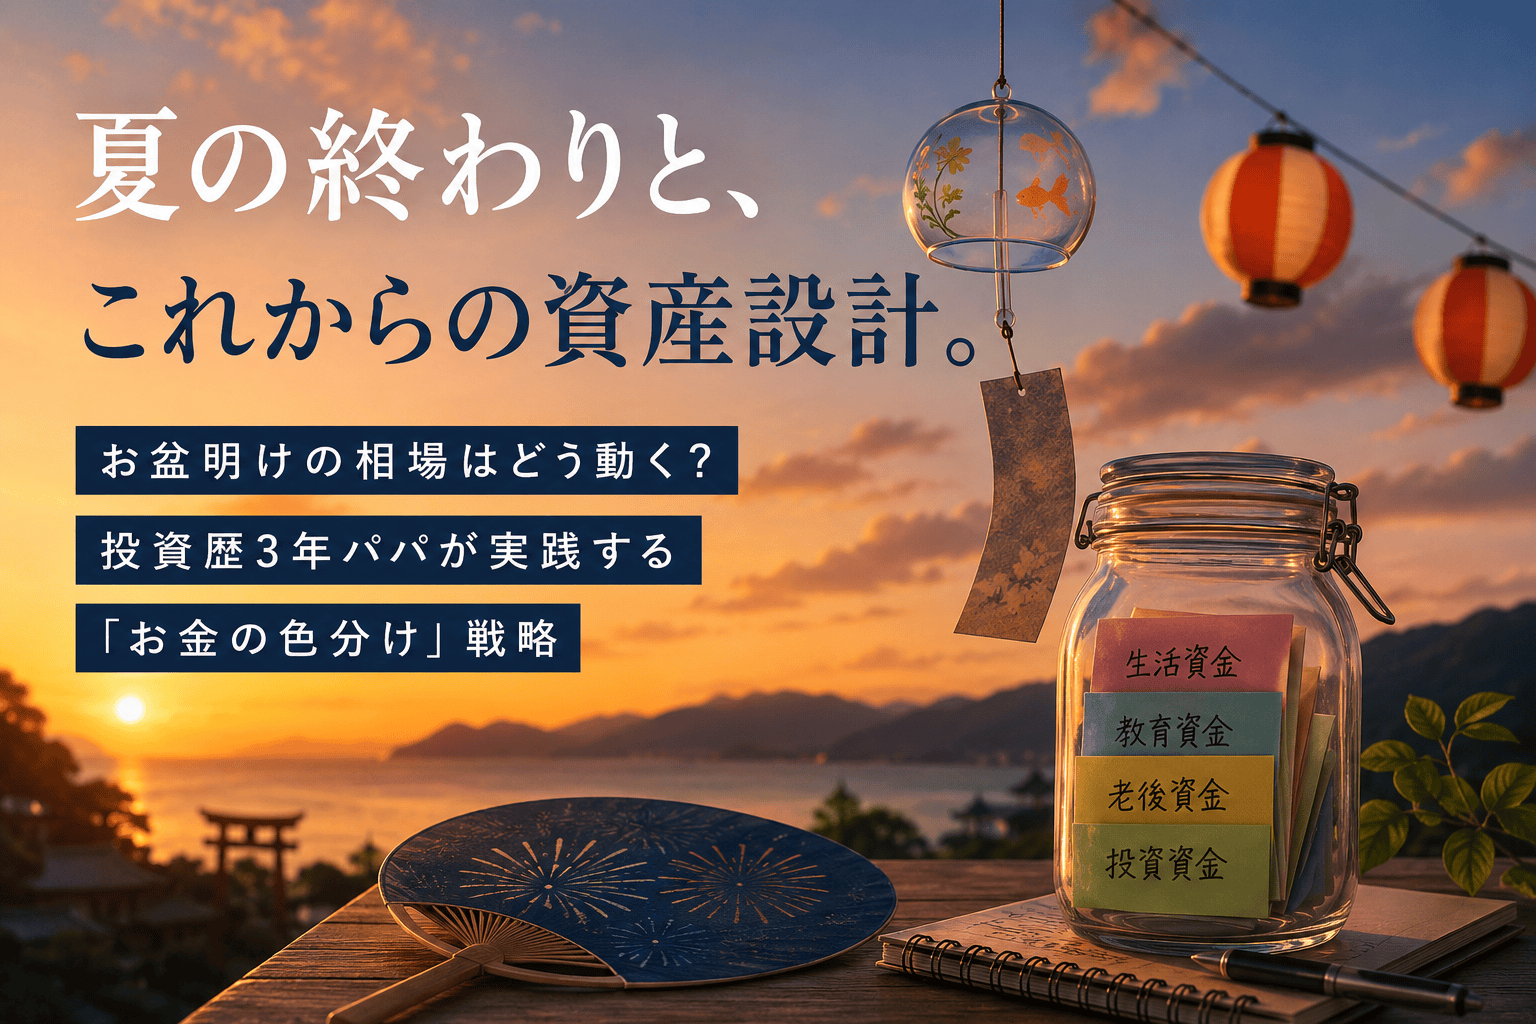
口座ごとに目的を物理的に「色分け」することで、お金の迷いがなくなりました。
3. 「教育費は無限にしない」我が家の教育方針
「教育・将来資金」を貯めている我が家ですが、実は教育費自体はそこまで重要視していません。
世間では「大学の学費は親が全額出して当たり前」という風潮もありますが、我が家のスタンスは違います。 「高校まではしっかりお金を出すが、大学については本人の意志や自己責任を重んじ、奨学金なども視野に入れる」という方針をとっています。
私や妻もそうして育ってきました。社会人になってからのサポートや裏でのフォローはするつもりですが、「自分の意志で大学に行く、勉強したいと選ぶなら、学費はある程度自分で払う・向き合う」という経験こそが、子どもの自立心を育てると考えているからです。
4. 削るお金と、全力で出すお金のメリハリ
大学の学費を全額親が背負うわけではないからこそ、我が家では「使うべきところ」に資金を集中させたいと考えています。
- 子どもたちが多感な時期を過ごす「高校卒業まで」の環境や経験。
- 将来、子どもたちが「大学で留学したい!」と本気で希望したとき。
- 日々のさまざまな習い事の挑戦。
こういう「本当に本人が望むチャレンジ」や「ここぞという経験」のときには、お金を惜しまず、いつでもドンと背中を押してあげられる親でありたい。そのための資金として、現在の自分の口座での積立(300万円からスタート中!)を頑張っています。
まとめ
「老後資金を先に貯め、教育費は自立心を重んじてメリハリをつける」
この戦略をとっているからこそ、子育て真っ最中の今でも、過度なお金の不安に縛られず、家族の笑顔や日々の暮らしを大切にしながら投資を続けることができています。
資産形成の形や教育への想いは家庭によってさまざまですが、「我が家はどうするか」の軸をしっかり決めておくと、ブレずに楽しく投資を続けられますよ。
皆さんのご家庭では、老後と教育費のバランス、どう考えていますか?
コメント