※この記事は、あくまで一例としての我が家の考え方や方針をまとめたものであり、投資やライフプランの正解を断定するものではありません。ご自身の状況に合わせて参考にしていただければ幸いです。
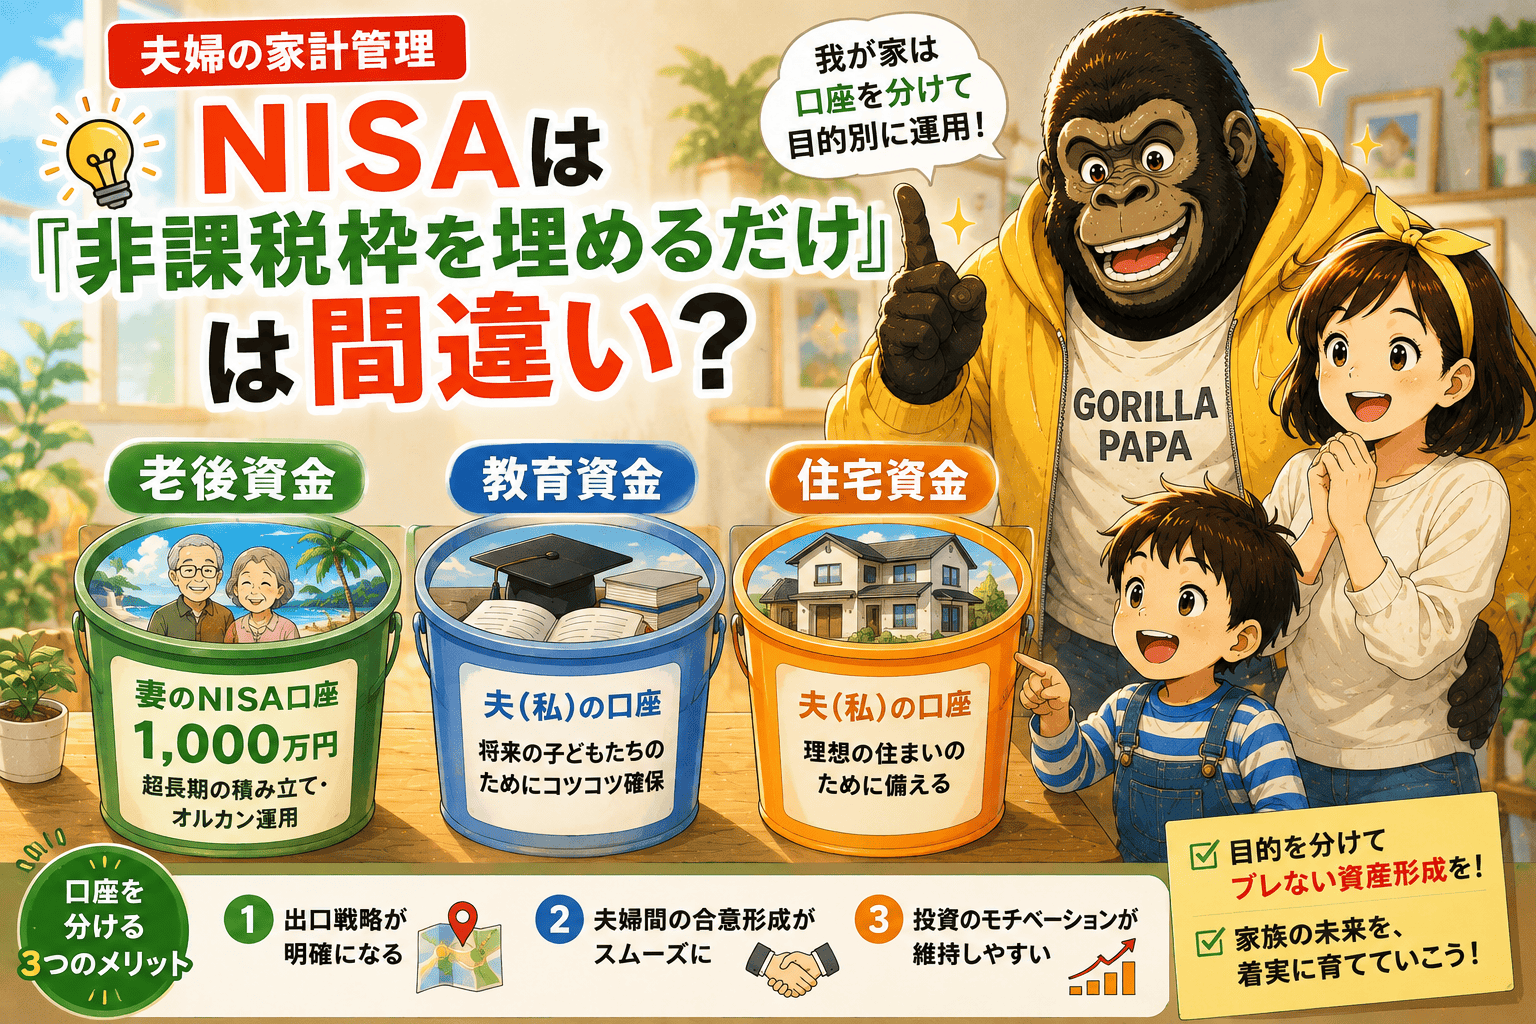
人生で必要なお金は「老後・教育・住宅」の3つ。
これを一度にすべて完璧に回そうとするのではなく、「順番に区別してクリアしていく」ことこそが、家計破綻を防ぎながら安心して資産を最大化する王道だと考えています。
現在35歳を迎え、オルカン(全世界株式)の資産が1300万円を突破(うち夫婦のNISA口座で1000万円運用)、さらに現金300万円と保険100万円を保持という現在の立ち位置から、これからの資金計画をどう組み立てているのかをご紹介します。
1. オルカン1,000万円の「完全分離」:老後資金の30年複利シミュレーション
老後資金として確保した1,000万円(夫婦のNISA口座)には一切手をつけず、「残り30年・年利5%」で複利運用を続けた場合の試算です。毎月の追加積立を行わずとも、時間と複利の力だけでこれだけの資産が形成されます。
| 運用期間・条件 | 元本(初期投資額) | 想定利回り | 30年後の試算結果(目安) |
| 35歳から65歳までの30年間 | 1,000万円 | 年利5% | 約4,320万円 |
※複利計算に基づくシミュレーションであり、実際の市場では値動き(上下の波)を伴います。
35歳という若さで1,000万円を老後用として完全分離・キープしておくだけで、65歳時点には元本が約4.3倍に成長するポテンシャルを秘めています。
2. 万が一足りない場合のバックアップ:「退職金2000万円」の構え
上記のシミュレーションで老後のベースは作られますが、インフレやライフスタイルの変化によって「もう少し上積みが欲しい」となった場合でも安心のセーフティネットがあります。
- 退職金(約2,000万円前後)の位置づけ
- 基本の計画では、退職金はあえて計算に入れず、趣味や住宅の修繕費に使うフリー枠として想定しています。
- しかし、もし老後資金のシミュレーション通りにいかなかったり、よりゆとりある老後を目指したくなったりした場合には、この退職金の一部を補填として柔軟に組み込むことができます。
- 「普段は趣味や修繕に使える楽しみにしつつ、いざとなれば強力なバックアップになる」という二段構えにすることで、過度な不安を排除した精神的余裕のあるライフプランが完成します。
3. 人生後半を見据えた「順番クリア」のロードマップ
我が家では、以下のステップで3大資金を攻略していく予定です。
- フェーズ1:現在〜3年後(住宅資金の形成期)
- 残りのオルカン300万円 + 月5万円の積立で、3年後に500万〜600万円の住宅頭金を確実に作る。
- フェーズ2:住宅頭金投入後〜子供の大学卒業まで(教育資金の形成期)
- 住宅購入後も「毎月5万円の積立」の習慣は止めずに継続。今度はこれをそのまま教育資金(3歳・0歳の息子たちの進学費用)の積立へとスライドさせていく。
- フェーズ3:子供の大学卒業以降(リフレッシュ&自由設計期)
- 3大資金のメドが立った段階で、ゆっくりとした生活へシフト。老後1,000万円の30年複利(約4,300万円超)をベースにしつつ、必要に応じて退職金を補填や趣味・修繕に振り分けていく。
4. 【比較】「全部一緒にする人」vs「順番にクリアする人」の安心感の差
| 比較項目 | すべてを曖昧に混ぜて運用するスタイル | 3大資金を順番に区別して攻略するスタイル(我が家の方針) |
| 相場急落時のメンタル | 「教育費や頭金が必要なのに、資産が減っている…!」とパニックになり、安値で泣く泣く売却しがち。 | 老後用(1000万)は触らないと決めているため、一時的な暴落が来ても「これは30年後用だから関係ない」と冷静でいられる。 |
| お金の使い所の明確さ | いつ何にいくら使えるか見えず、常に「足りるのか?」という漠然とした不安がつきまとう。 | 「この3年は頭金」「次は教育」「退職金は補填や趣味に」と目的がクリアなため、お金を使うべきところで気持ちよく使える。 |
まとめ
投資やお金の貯め方に「これが絶対の正解」というものはありません。家族構成や価値観によって、ベストな道は人それぞれ異なります。
ただ、「何のためにこのお金があるのか」を自分の中でしっかり色分け(区別)し、目の前の不安に振り回されずに淡々と積み上げていくこと。それが、家族との今を大切にしながら未来への安心を作るための、我が家の答えです。

コメント