将来のお金のことって、ふとした瞬間にすごく不安になりませんか?
「教育資金はこれからいくらかかるんだろう……」 「住宅のことも考えなきゃいけないし、そもそも老後資金は足りるのかな……」
3歳と0歳の男の子を育てる我が家でも、日々のドタバタな育児や仕事に追われる裏で、そんなお金の不安が頭をよぎることは何度もあります。特に最近は、日々の食料品や日用品の値上げラッシュも相まって、「このままで大丈夫か?」と気になってしまうパパやママも多いはずです。
でも、だからといって将来の不安ばかりに怯えて、今しか見られない子どもたちの可愛い時期を我慢したり、家族の思い出作りを削ったりするような生き方はしたくない。お金はあくまで幸せな人生や家族の笑顔を引き出すための道具ですからね。
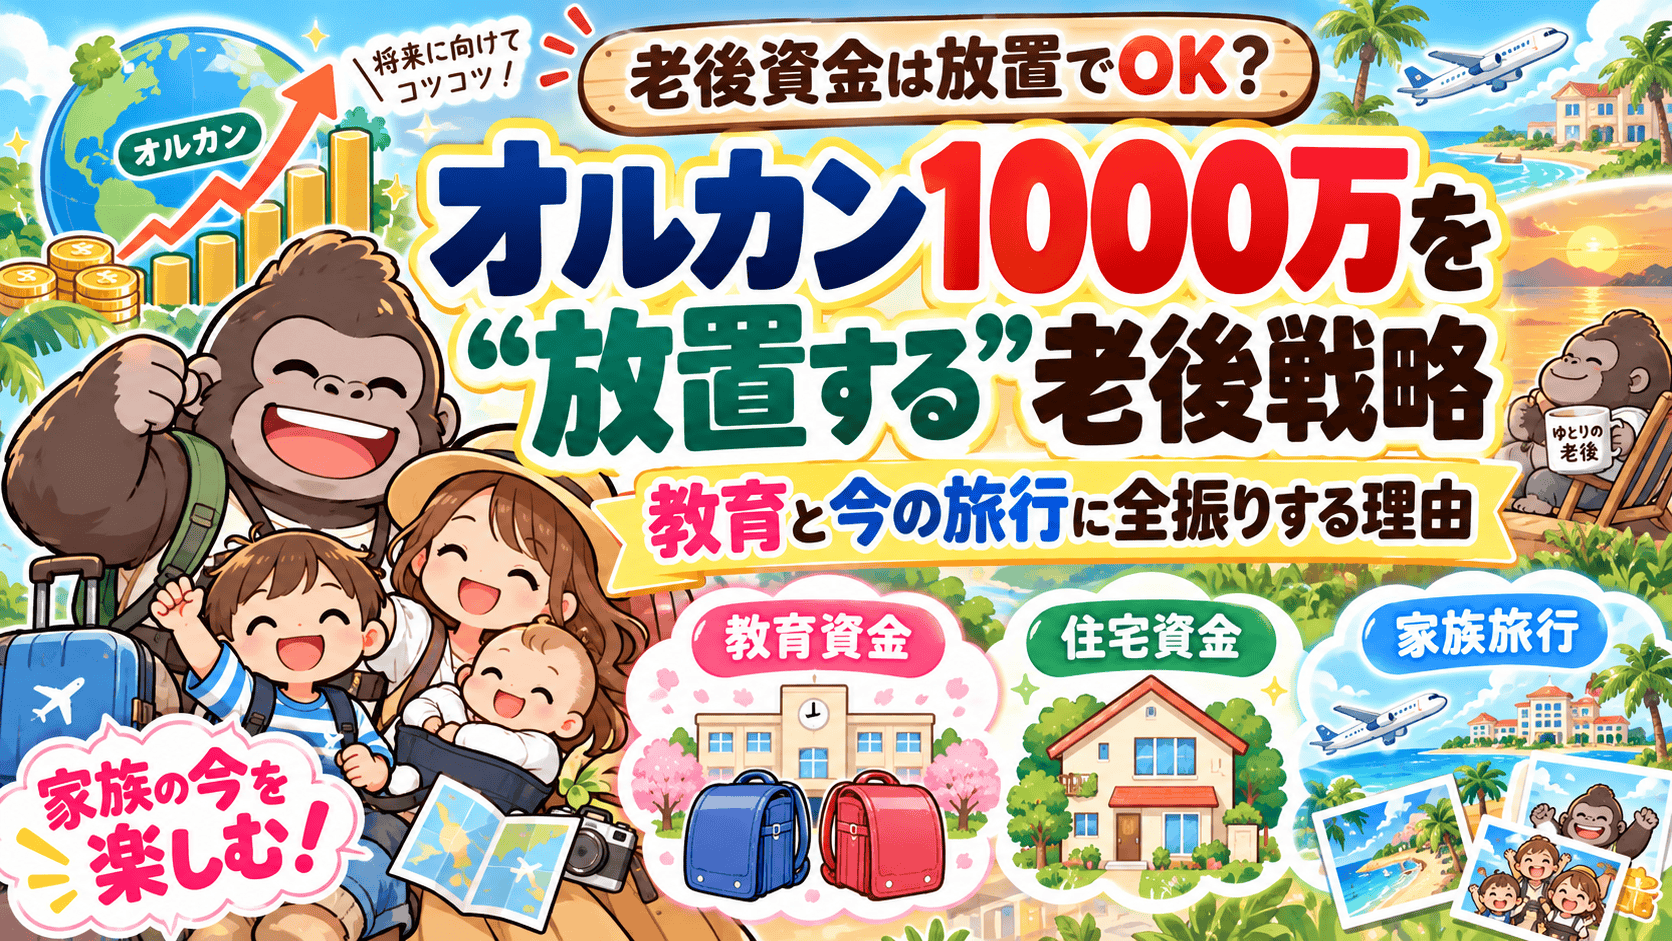
今回は、我が家が実践している、オルカンを軸にした「老後資金の放置戦略」と、具体的なシミュレーションの数字、そして今の家族との時間を全力で楽しむためのマネーバランスについて、詳しくお話ししていきます。
1. オルカン1000万円を「30年間放置する」という老後戦略
我が家の老後資金のベースになっているのは、現在すでに妻の口座で運用している「オルカン(eMAXIS Slim 全世界株式)1,000万円」です。
ここでの我が家の作戦は、この1,000万円にはここから先、一切追加投資をせず、30年間そのまま老後資金として寝かせるというもの。
実際に、この1,000万円を30年間ほったらかしにした場合のシミュレーションを計算してみました。
- 想定利回り「4%」の場合
- 元本1,000万円 ➡️ 約3,243万円に成長(運用益 約2,243万円)
- 想定利回り「5%」の場合
- 元本1,000万円 ➡️ 約4,321万円に成長(運用益 約3,321万円)
控えめに4%〜5%程度で見込んでおいても、複利の力で30年後には十分すぎるほどの老後資金のベースに育ってくれます。
さらに、ここに夫婦の退職金(約2,000万円)を合算してみると、我が家の老後資金のトータルはこうなります。
- 利回り4%の場合: オルカン約3,243万円 + 退職金2,000万円 = 約5,243万円
- 利回り5%の場合: オルカン約4,321万円 + 退職金2,000万円 = 約6,321万円
このように、老後資金のベースとして「約5,000万〜6,300万円」という数字が、最初の1,000万円の放置プレイと退職金だけで綺麗に作れちゃう計算になるんです。
「老後の準備は、最初の1,000万円と退職金にしっかり働いてもらう」と決めてしまう。これだけで、毎月の家計やメンタルにものすごい余裕が生まれます。先の見えない不安に対して、手取り足取りやみくもに追加投資をし続ける必要がなくなるのは、精神的にも本当に大きなメリットだと思っています。
2. 今の現役世代が向き合うべき「教育資金」と「住宅資金」
老後の心配をオルカンという強力な仕組みに任せてしまえば、今の現役世代である私たちがしっかりと向き合うべきターゲットは非常にシンプルになります。
私たちが今、確実に狙って積み上げるべきなのは以下の2つです。
- 教育資金(男の子2人分で約1,500万円ほど)
- 住宅資金の頭金(約500万円ほど)
これからどんどん成長していく息子たちの大学進学や部活、習い事などを含めた教育費と、将来の住環境を整えるための住宅資金。このリアルな目標に向けて、毎月の積立や資産運用を計画的に回していくこと。
老後の不安にすべてを突っ込むのではなく、「いつまでにいくら必要か」という今のターゲットを明確にして、そこに向かってコツコツと手足を動かしていく。これが、我が家のリアルなスタンスです。
3. 家族との「今」の時間はケチらず、全力で楽しむ
将来のための備えをこうした形で仕組み化できたら、残りの部分は無理に貯金へ回しすぎず、家族の思い出作りにちゃんと使っていきたいと考えています。
先月も、次男の初めての旅行ということで、家族4人で1泊10万円ほどの少しだけ贅沢なホテルに泊まり、最高の思い出を作ってきました。
「子供がまだ小さいのに少し贅沢かな」と、直前まで少し悩んだ気持ちも正直ありました。でも、こうして家族みんなで出かけ、満面の笑みで過ごした時間は、今しか買えない何物にも代えがたい宝物です。大きくなった息子たちと写真を見返す日を想像するだけで、あのとき思い切って出かけて本当に良かったと感じています。
将来の安心はオルカンの力を借りてしっかりと準備する。その上で、今の家族との時間はケチらずに全力で楽しむ。
そんなバランスを大切にしながら、これからも無理なくマイペースに、我が家らしいマネーライフを続けていこうと思っています。同じように子育てと家計管理に奮闘しているパパやママの参考になれば嬉しいです!
コメント