投資を始めたばかりの多くの人が、まずぶつかる壁が「非課税枠をどうやって満額埋めるか」という効率の問題です。もちろん、非課税メリットを最大限に活かすことは大切です。しかし、35歳の私が3年間投資を続ける中で気づいたのは、「何のために運用しているのか」という目的の明確化こそが、投資を長く続けるための最大の秘訣だということです。
実は、投資歴3年の中で、過去に一度だけ「途中解約」をして大きな後悔をした経験があります。なぜあの時、売ってしまったのか。振り返れば、運用しているお金が「何のためのお金か」が自分の中で整理できておらず、ただの「数字の増減」として見てしまっていたからでした。この苦い経験があったからこそ、現在の「資産を色分けして管理する」というスタイルが確立されました。
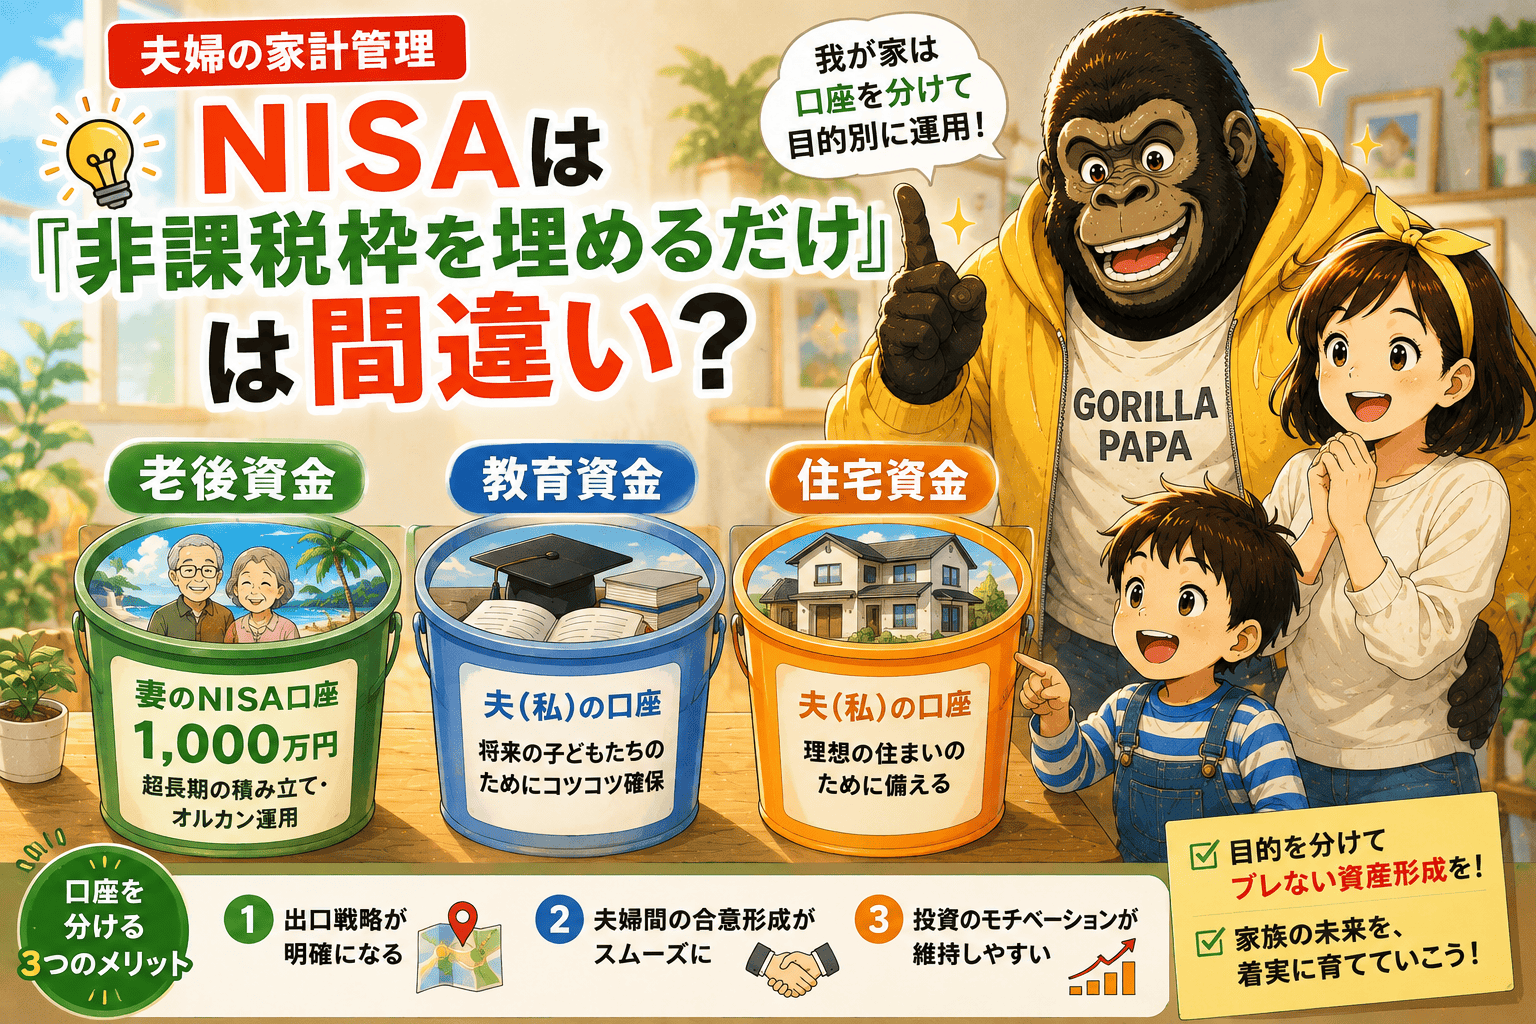
我が家では、ただ漫然とNISA枠を埋めるのではなく、資産を「老後」「教育」「住宅」という3つの大きな目的に応じて、運用する口座を明確に分ける「資産の色分け」を実践しています。
我が家の資産「色分け」戦略
我が家では、夫婦で資産の管理目的を明確にするため、以下のルールで運用しています。
| 目的 | 管理口座 | 運用の方針 |
|---|---|---|
| 老後資金(1,000万円) | 妻のNISA口座 | 超長期の積み立て・オルカン運用 |
| 教育・住宅資金 | 夫(私)の口座 | 必要時期に合わせた堅実な確保 |
なぜ「口座を分ける」ことが重要なのか
この運用方法には、大きく分けて3つのメリットがあります。
- 出口戦略が明確になる
住宅資金や教育資金はライフイベントに合わせて必要時期が決まっています。一方で、老後資金はより遠い未来の話です。「すべて一緒の財布」で運用していると、教育費が必要な時に老後用の資産まで崩さざるを得ないリスクがありますが、目的を分離しておくことで、相場が暴落しても「これは老後用だから今の価格は関係ない」と精神的な余裕を持つことができます。 - 夫婦間の合意形成がスムーズ
「老後資金は妻の口座」と決めておくことで、夫婦で将来のビジョンを共有しやすくなります。マネー会議においても、目的がはっきりしているため話し合いが建設的になります。 - 投資のモチベーション維持
「教育資金があと〇〇万貯まった!」というマイルストーンを具体的に確認できるため、淡々と続ける力が湧いてきます。
まとめ:効率よりも「納得感」を大切に
投資の世界では「効率」が強調されがちですが、家庭を守る私たちにとって本当に大切なのは、「ライフプランに合わせて確実に必要資金を確保できる仕組みづくり」です。
「非課税枠を埋める」ことだけに必死になって、目的を見失っていませんか?ぜひ一度、ご家庭の資産を「老後」「教育」「住宅」の3つのバケツに色分けしてみることをおすすめします。
コメント