こんにちは!3歳と0歳の男の子を育てながら、投資歴3年目を迎えた会社員です。 毎月5万円のオルカン(eMAXIS Slim 全世界株式(オール・カントリー))の積立を中心に、将来に向けた資産形成に取り組んでいます。
最近、ニュースでこのような話題が大きく取り上げられていました。
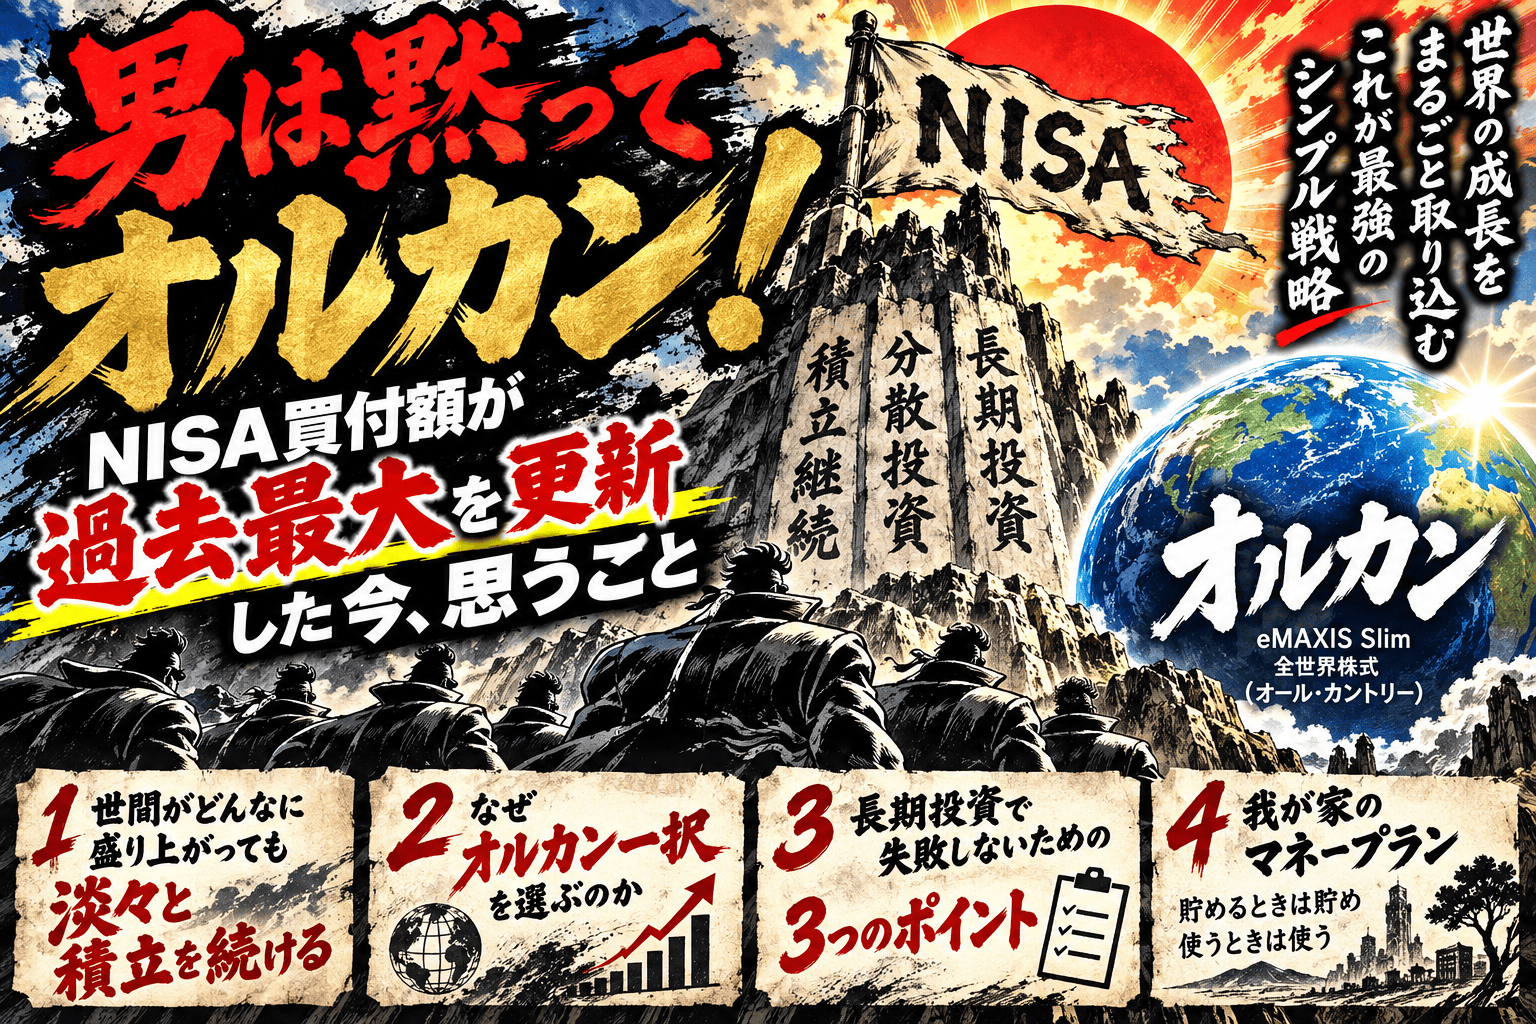
「NISAの買付額が過去最大を更新!」
街の広告やSNSでも「NISAで何を買うべきか」「乗り遅れるな」といった情報があふれています。「自分ももっと投資を増やすべきなのかな…」「何か新しいファンドを買ったほうがいいのかな…」と焦っている方もいらっしゃるのではないでしょうか?
今回は、世間の盛り上がりに惑わされず、家族との時間を大切にしながらコツコツ資産を増やすための「ブレない投資の考え方」について、丁寧にお話しさせていただきます。
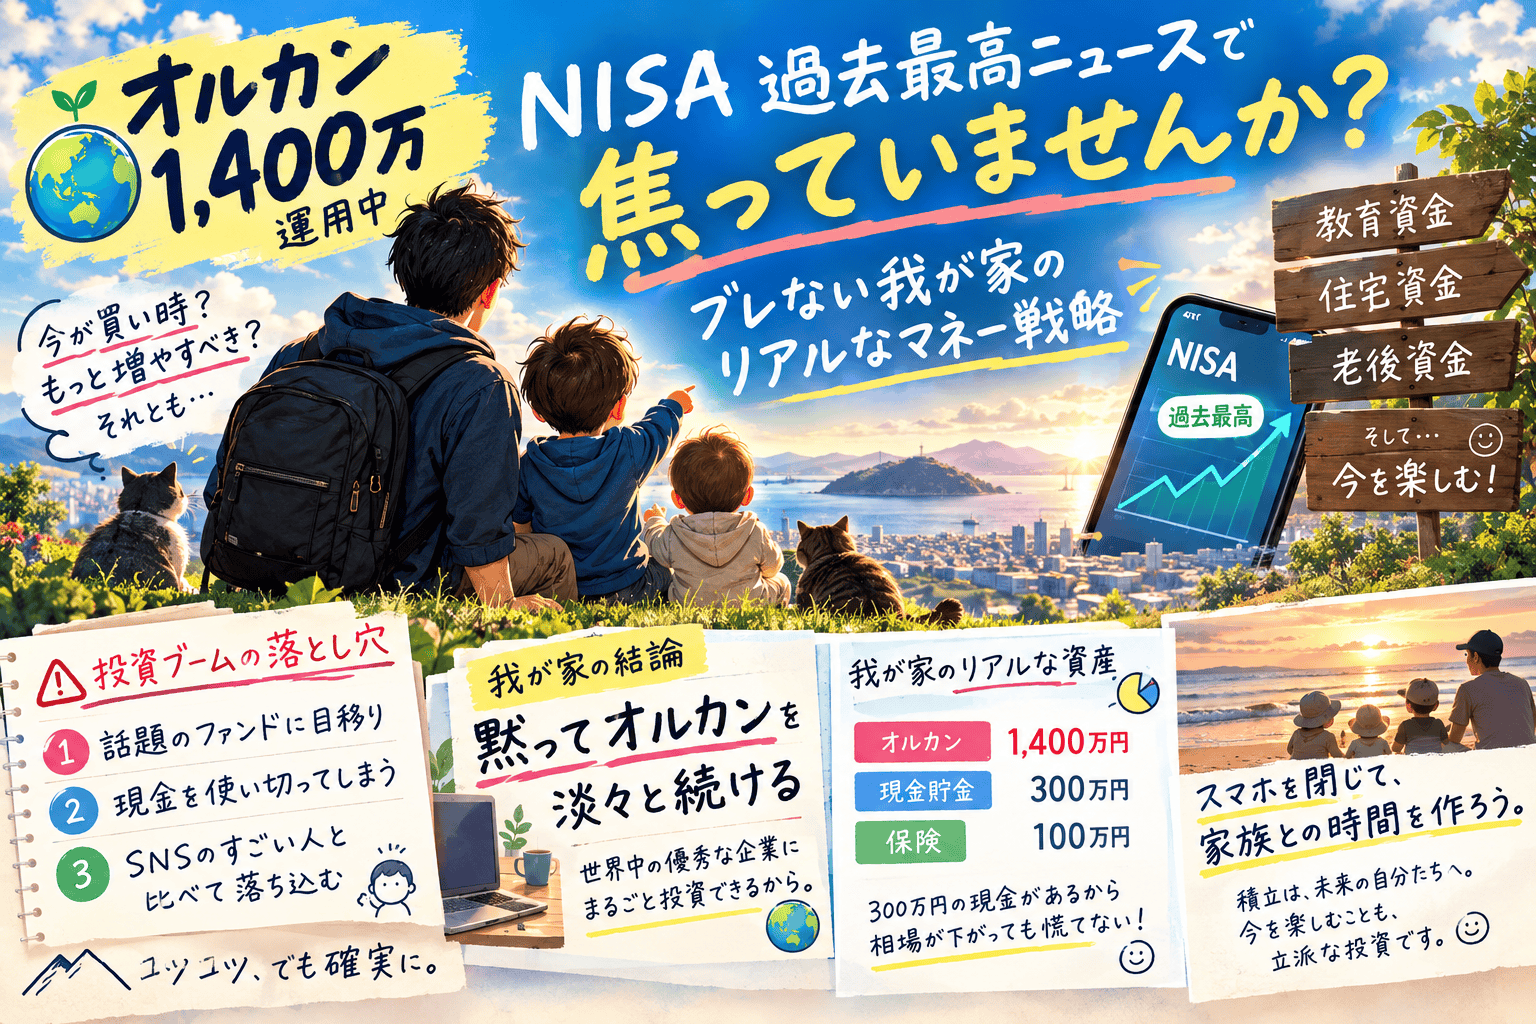
1. 投資ブームの今こそ注意したい「3つの落とし穴」
投資を始める方が増えるのはとても素晴らしいことですが、こうしたお祭りムードの時にやってしまいがちな「典型的な失敗パターン」があります。
① 「今話題のファンド」にすぐ目移りしてしまう
「オルカンは地味かもしれない」「あっちの銘柄の方が増えている」と流行りの投資先に飛びつき、相場が下がった時に怖くなって手放してしまうケースです。
② 手元の現金を使い切って投資してしまう
「今買わないと損をする!」と焦って生活費まで投資に回してしまい、急な出費があった際に困ってしまうケースです。
③ SNSの「すごい人」と比べて落ち込んでしまう
「20代で資産2,000万円!」「一括投資で大きな利益!」といった投稿を見て、自分のペースに不安を感じてしまうケースです。
実はこれ、過去の私自身がすべて経験した失敗でもあります。 最初は1万円からスタートしたものの、焦って途中で解約してしまい、「あのまま持ち続けていれば…」と深く後悔した苦い経験があります。
2. 我が家の結論:「黙ってオルカン」を淡々と続けること
さまざまな失敗を経て私がたどり着いた答えは、とてもシンプルです。
「世間がどう騒ごうと、自分は黙ってオルカンを積み立てる」
これだけです。
なぜオルカン一択なのかというと、「世界中の優秀な企業に丸ごと投資できるから」です。
仕事や子育てで忙しい毎日のなかで、「どの国が伸びるか」「どの会社が勝つか」を毎日ニュースで追いかけ続けるのは大変ですよね。
オルカンであれば、世界経済全体の成長の波にそのまま乗っかることができます。 一度設定さえしてしまえば、あとは放ったらかしで本業や家族との時間に集中できる。これこそが、忙しい会社員にとって最大のメリットだと感じています。
3. 【公開】我が家のリアルな資産とマネープラン
参考に、現在の我が家の資産状況をご紹介します。
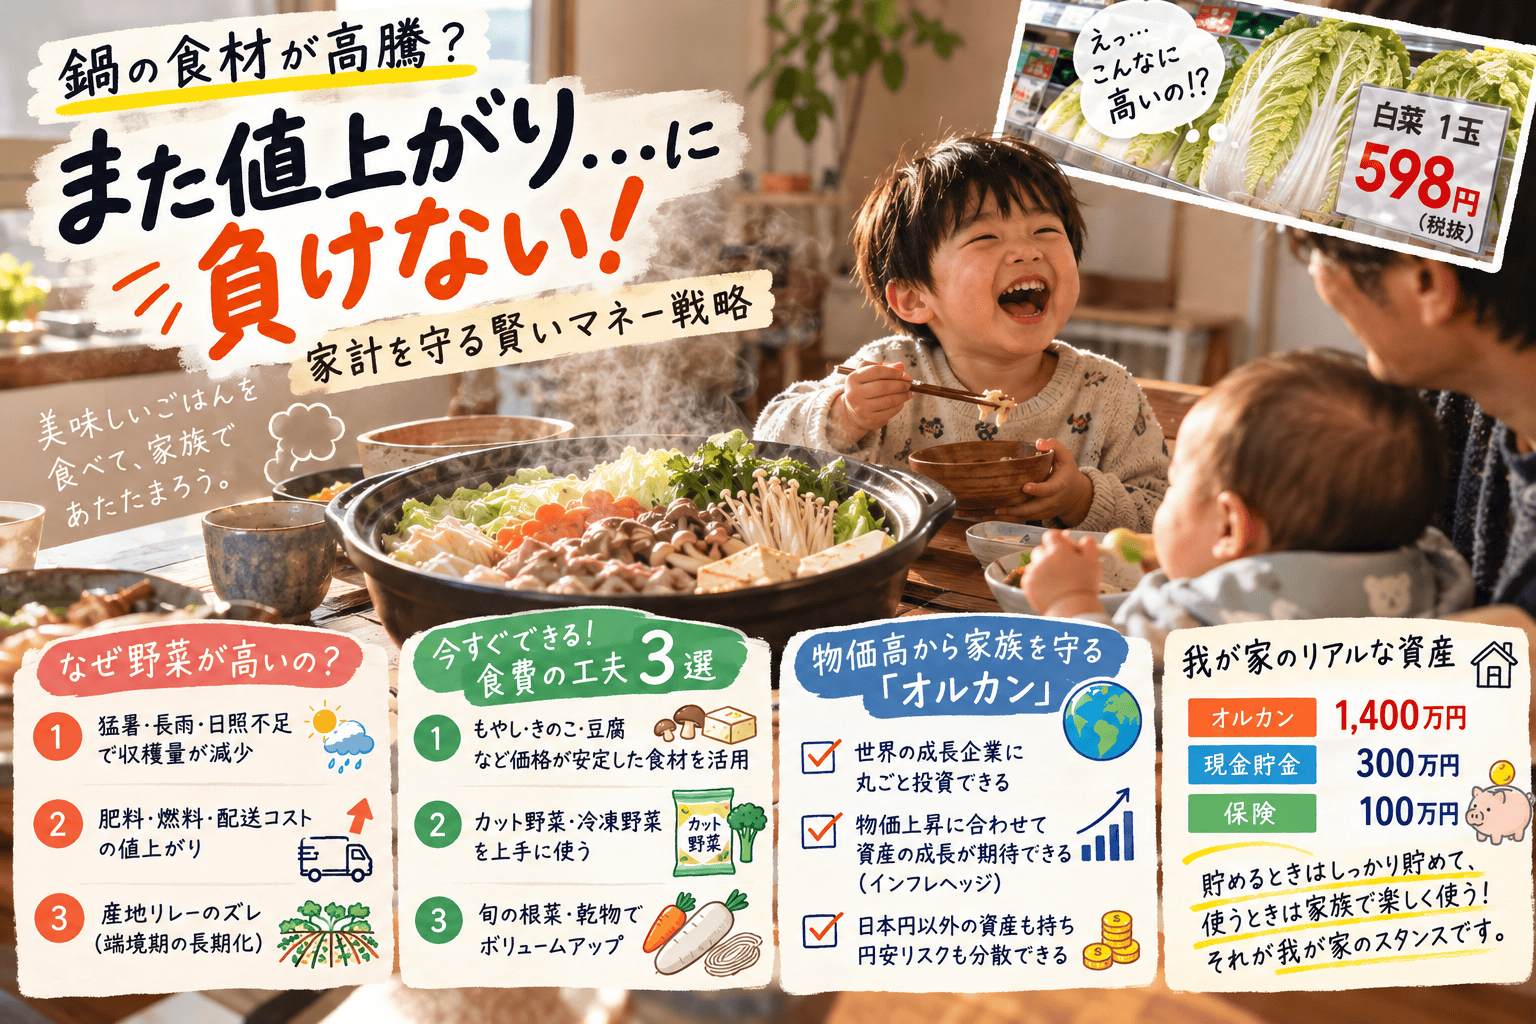
- オルカン: 1,400万円
- 現金貯金: 300万円
- 保険: 100万円
投資に全振りするのではなく、あえて「300万円の現金貯金」をしっかりと残しています。
万が一の病気や突然の出費があっても、「300万円の現金があるから大丈夫」という心の余裕があるからこそ、相場が下落した時でもオルカンを売らずに持ち続けることができます。
我が家が目指していること
我が家では、「資産〇千万円」「〇億円」といった果てしない数字を目指しているわけではありません。
資産形成を行う目的はとても明確で、人生の三大支出である「教育資金」「住宅資金」「老後資金」の3つにしっかり備えることです。
毎月5万円の積立で将来への備えを自動化したら、それ以外の収入は家族で美味しいものを食べたり、旅行に行ったりして「今」を楽しむために思い切って使う!というメリハリを大切にしています。
4. 最後に:スマホを閉じて、家族との時間を作ろう
NISAのニュースを見て焦ってしまったり、日々の株価の値動きにハラハラしてしまう時は、一度証券会社のアプリをそっと閉じてみてください。
積立の設定さえ済ませてしまえば、長期投資でやるべきことは「何もしないこと」です。
世の中のノイズに振り回されるよりも、子どもと一緒に公園で遊んだり、家族で笑って過ごしたりする時間の方が、ずっと価値のある「人生の投資」になります。
今月も周りのペースに惑わされず、自分たちのペースで淡々と積立を続けていきましょう!
コメント