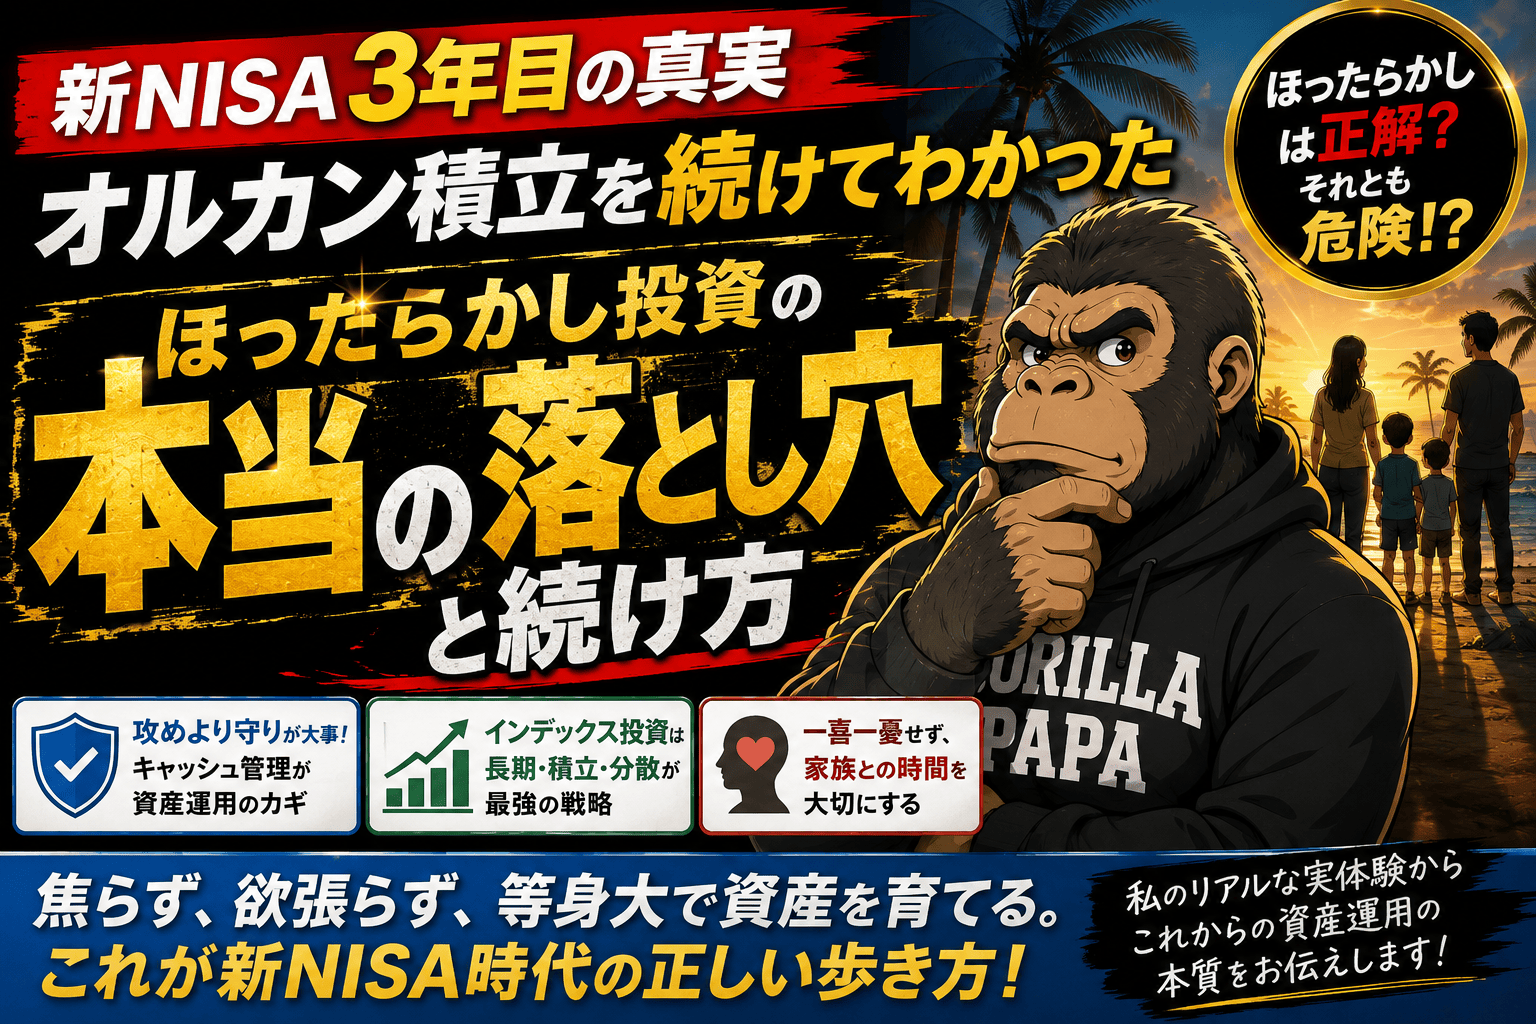
新NISA制度がスタートして、あっという間に3年という月日が経ちました。
SNSやネットのニュース、マネー系ブログを開けば「新NISAはオルカン一択」「毎月積立設定をして放置しておけば老後は安歳」といった言葉を見かけない日はありません。
投資歴が長くなり、毎月の積立を淡々と続ける中で、ふと思うことがあります。「本当にこのまま、思考停止でほったらかしていて大丈夫なのか?」と。
今回は、インデックス投資を3年続けてきたリアルな実体験や、これまでの失敗・後悔、そしてベテラン投資ブロガーたちの視点も交えながら、新NISA時代の「正しい気の抜き方とリスク管理」について本音で解説します。
1. 「新NISAはオルカン一択・ほったらかしでOK」の本当の意味
インデックス投資の基本は極めてシンプルです。 手数料(信託報酬)が安い全世界株式(オルカン)やS&P500を選び、毎月決まった額を自動で積み立てていく。これ以上でもこれ以下でもありません。
私自身、投資を始めた当初は「早く資産を増やしたい」という焦りから、途中解約してしまったり、値動きに一喜一憂したりと多くの遠回りをしました。そこから試行錯誤を経て、ようやく「相場から退場しないこと」の重要性に気づき、現在のスタイルに落ち着いています。
しかし、最近の「オルカン一択ブーム」を見ていると、少し危うい空気感も感じます。
- 「投資=絶対に損しない貯金の延長」と勘違いしているケース
- ここ数年の「株高・円安」という強烈なボーナスステージの好成績を、自分の実力だと錯覚してしまうケース
インデックス投資はあくまで「株式100%のリスク商品」です。今後、もし大暴落や強烈な円高が同時にやってきたとき、本当に同じ顔をして眠っていられるでしょうか?
2. 投資歴3年だからこそ気づいた「キャッシュ管理」の重要性
ブログやSNSでは「いかに資産を大きくするか(攻め)」ばかりが注目されがちですが、実際に長く投資を続けていると、「守り(キャッシュフロー管理)」のほうが圧倒的に大切だと思い知らされます。
- 生活防衛資金と投資資金の線を引く
- 限界までリスク資産に突っ込んでしまい、手元の現線がカツカツになってしまうのは本末転倒です。
- 人生のライフイベント(車の購入、子供の教育費、予期せぬ出費など)でまとまった現金が必要になったとき、含み損を抱えたまま株を売却する「最悪のパターン」を避ける必要があります。
- 「過去の失敗」が教えてくれたこと
- 私もかつて、ちょっとした含み損や目先の値動きにビビってポジションを動かし、後悔した経験があります。
- だからこそ、「この金額なら仮に半値になっても生活を脅かされない」という自分なりの適正ラインを守ることの大切さを実感しています。
3. 流行りに流されない「自分軸」の資産運用をつくるために
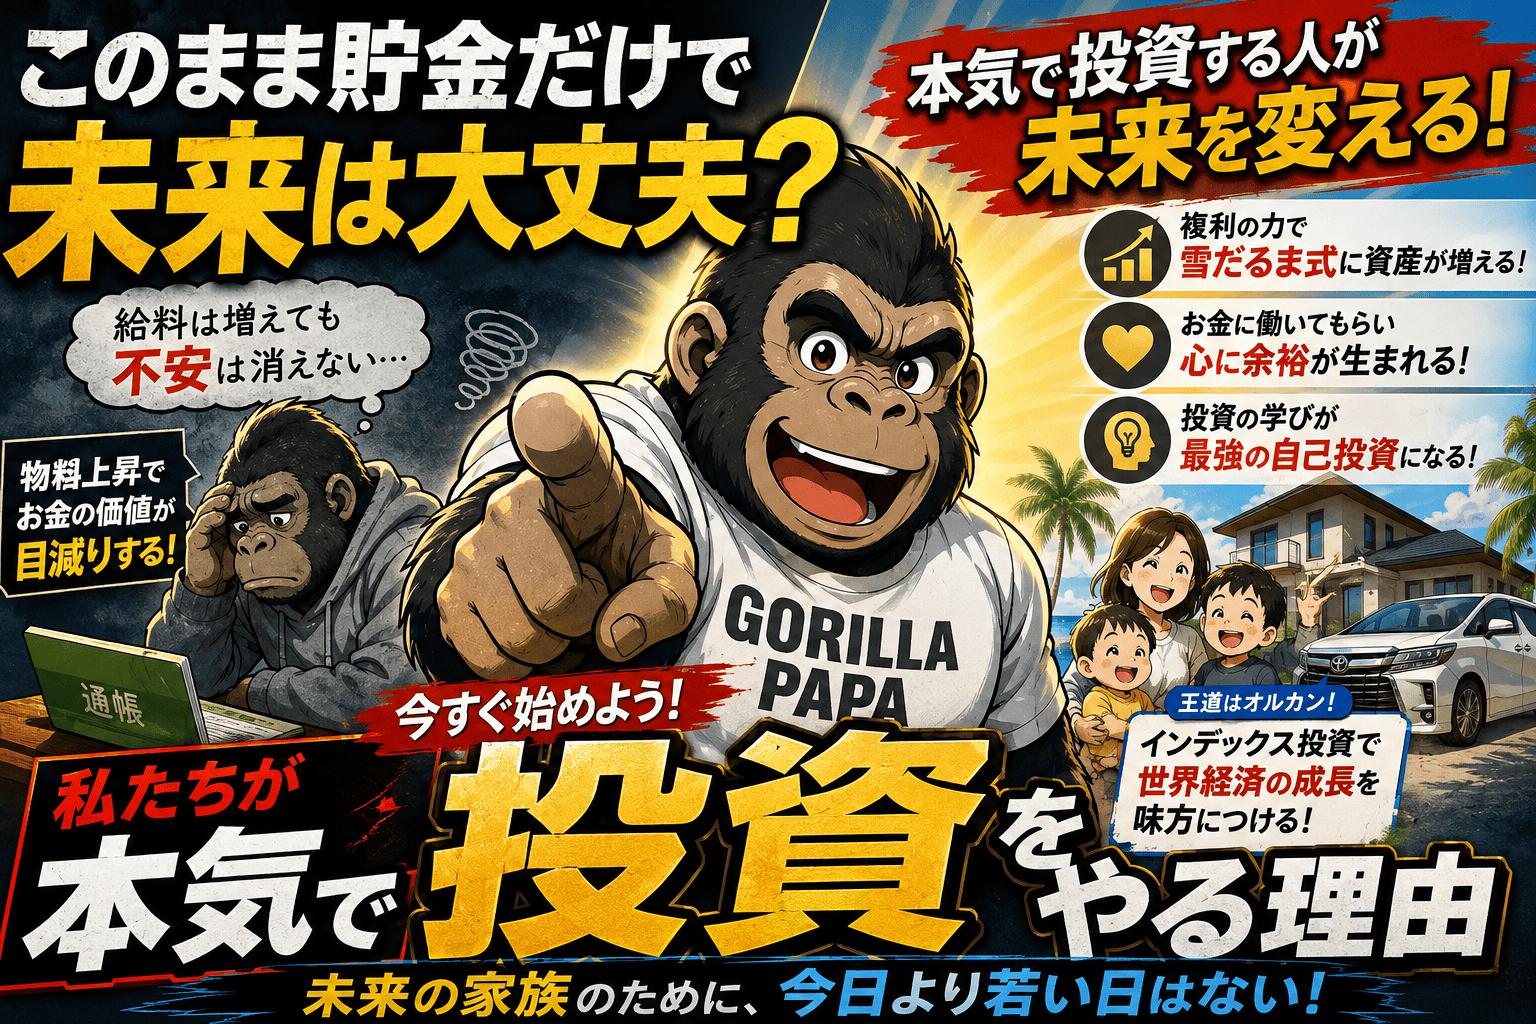
新NISAは、私たちのような現役世代が将来の不安を解消するための最強のインフラです。だからこそ、その便利な制度や「一択」という言葉に思考を預けすぎてはいけません。
- 周りの「オルカン一択」という言葉に流されず、自分のリスク許容度を知る
- 日々の含み益の増減に一喜一憂せず、本業や家族との暮らし(リアルな日常)に集中する
- 投資を「人生を豊かにするための道具」としてコントロールする
派手なテクニックや裏技はありません。地味に、淡々と、自分の家計と向き合い続けること。それこそが、3年間の投資生活を通じてたどり着いた結論です。
まとめ:これからの新NISA生活をどう歩むか
新NISAが始まってからの3年間は、多くの人にとって「投資の楽しさ」を知る良いきっかけになりました。
しかし、これからは「ただ波に乗っているだけ」の時期から、一人ひとりが「自分の足でリスクと家計を管理する」フェーズに入っていきます。
焦らず、欲張らず、家族との時間を大切にしながら――。 これからもブログを通じて、等身大の投資ライフの記録を発信していきたいと思います。
この記事が、同じように新NISAで奮闘している方や、これからの資産運用について考え直したい方の参考になれば嬉しいです。あなたの投資スタイルや、最近感じているモヤモヤなどはありますか?
コメント