「30代なのに貯金が全然ない……」
「世間の平均貯蓄額を聞くたびに、自分の老後が不安で夜しか眠れない」
SNSやマネー雑誌を開けば、「30代で〇〇00万円必要!」「老後2000万円問題」といった文字が踊り、焦りを感じていませんか?
結論から言いましょう。30代の現時点で、まとまった大金がなくても、あるいは貯金がゼロ円だったとしても、まったく遅くありません。今からでも十分に間に合います。
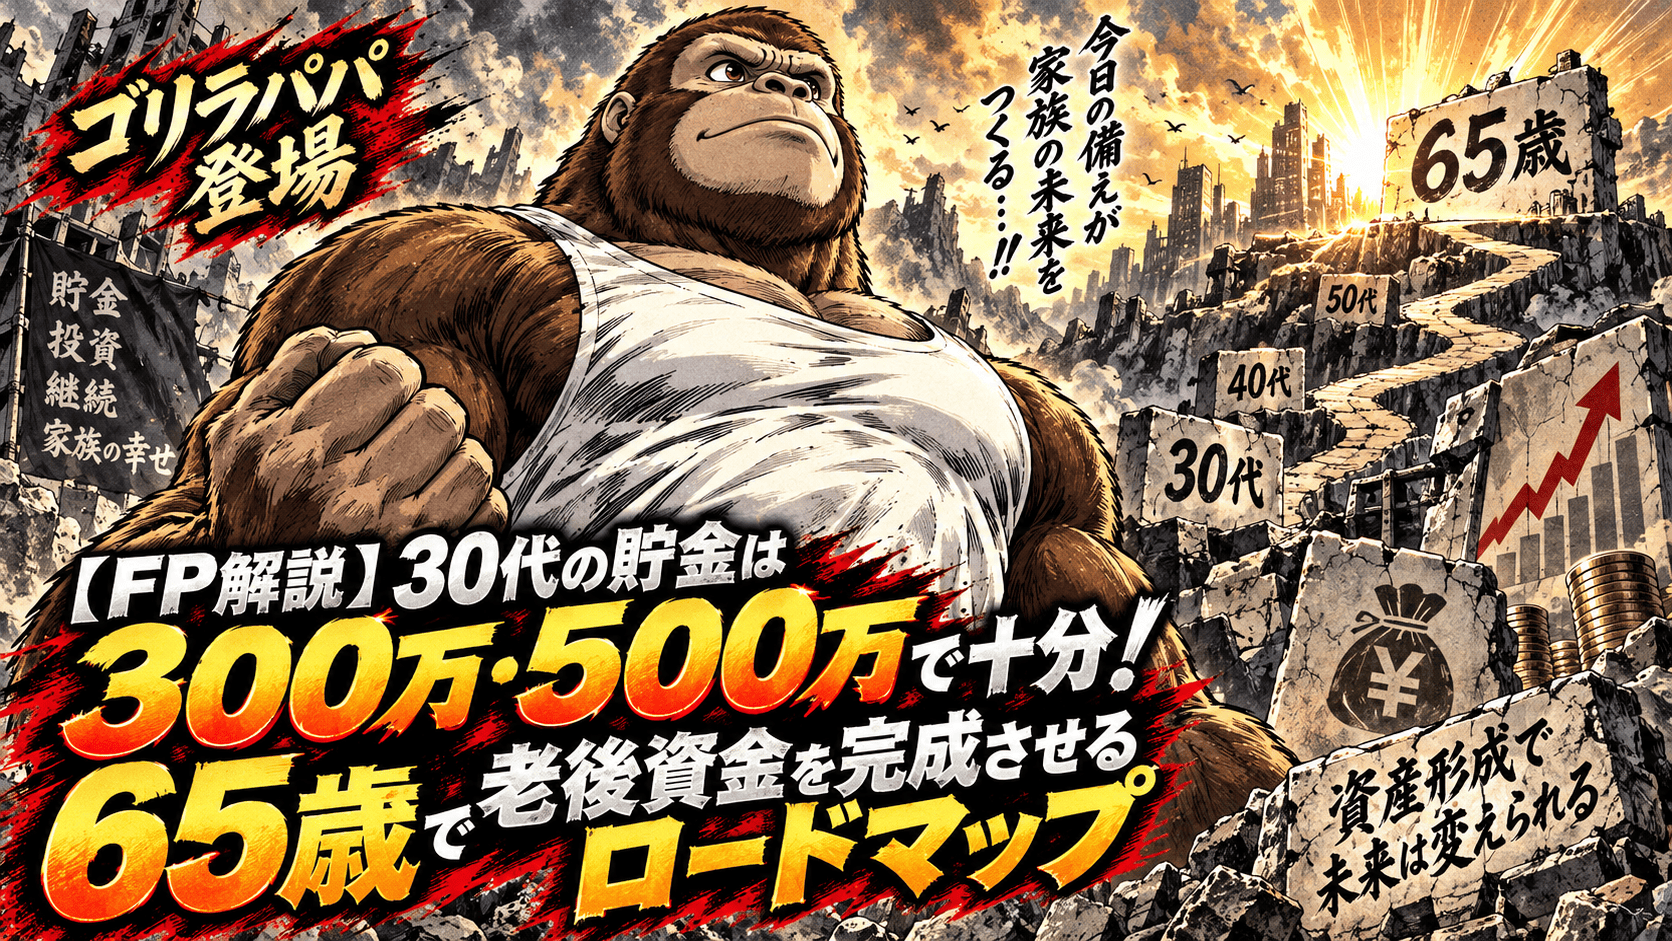
「いやいや、そんなの楽観視しすぎでは?」と思われるかもしれませんが、これは数字のカラクリと「複利の力」、そして「時間」を味方につけたプロのシミュレーションに基づいた事実です。今回は、30代の資産形成の真実と、65歳ゴールに向けたロードマップを分かりやすく解説します。
1. 30代の貯金額のリアル(平均と中央値)
SNSやニュースを見ると派手な数字が目に入り、焦りを感じてしまう方も多いですが、まずは世間の実態を正しく知ることから始めましょう。
- 30代の金融資産保有額(貯蓄・投資などの合計)
- 単身世帯:平均 約594万円 / 中央値 約100万円
- 二人以上世帯:平均 約601万円 / 中央値 約150万円
- 「中央値」を見るべき理由一部の非常に資産額が多い層によって「平均値」はグッと引き上げられています。よりリアルなボリュームゾーンを示す「中央値」を見ると、30代の貯蓄額は100万〜150万円程度。さらに、約3割の世帯が金融資産非保有(貯金ゼロ〜ほとんどなし)というデータもあります。つまり、「今現在、手元に大きな貯金がなくても、あなただけが特別出遅れているわけではない」ということです。
2. 全額を資産運用に回す!「30年と複利」の圧倒的パワー
私たちが目指すべきゴールは、今すぐにお金持ちになることではなく、「定年退職を迎える65歳時点でお金がある程度ある状態」を作ることです。
30代の私たちには、退職(65歳)まで約30年という莫大な「時間」が残されています。この30年という期間は、お金に働いてもらううえで最強の武器になります。
ここで、今ある手元資金(1000万・500万・300万・0円)の全額を初日から年利5%で運用し、さらに「毎月5万円のオルカン積立(年利5%想定)」を30年間継続した場合のシミュレーションを見てみましょう。
【30代から全額を資産運用に回すシミュレーション(65歳時点の総額)】
※想定条件:初期資金の30年複利運用+毎月5万円積立(年利5%・30年)+退職金1,000万円想定
| スタート時の貯蓄・運用額 | ①初期資金の30年後の運用結果 | ②毎月5万円積立の30年後の運用結果 | 退職金(想定) | 65歳時点の総資産(目安) |
| 1,000万円を一括運用 | 約 4,320万円 | 約 3,300万円 | 1,000万円 | 約 8,620万円 |
| 500万円を一括運用 | 約 2,160万円 | 約 3,300万円 | 1,000万円 | 約 6,460万円 |
| 300万円を一括運用 | 約 1,296万円 | 約 3,300万円 | 1,000万円 | 約 5,596万円 |
| 0円(ゼロからスタート) | 0円 | 約 3,300万円 | 1,000万円 | 約 4,300万円 |
※数値は複利効果による概算シミュレーションです。
表を見てお気づきでしょうか?
スタート時点で300万円や500万円しかなかったとしても、それを全額運用に回せば、30年後には退職金と合わせて5,000万〜6,000万円超の大台に乗ります。そして、たとえ今貯金が「ゼロ」であっても、毎月コツコツ5万円を積み上げるだけで4,300万円に到達します。「老後2000万円問題」は完全にクリアです。
3. プロが教える「これからの資産づくり」の安心材料
なぜ、今の貯金額に一喜一憂しなくていいのか。プロの視点から、その理由を3つに分けて解説します。
① 堅実な「退職金」という巨大なバックアップ
多くの日本企業には退職金制度が存在します。一般的な退職金(ここでは保守的に1,000万円と想定)を受け取ることができるため、自力で築いた資産にこれがドッキングすることで、老後資金の不安は大きく軽減されます。
② 福利と「オルカン」の自動エンジン
30代から毎月コツコツと「eMAXIS Slim 全世界株式(オール・カントリー)」などのインデックス投資を積み立てることは、いわば「お金の自動製造機」を動かすようなものです。短期的な相場の上下に惑わされず、30年という長期スパンで世界経済の成長の恩恵を受け続けましょう。
③ 30代は「収入のピーク」に向かう途中段階
30代は、子育てや住宅ローンなどでお金が出ていく「人生のピーク」であると同時に、これからのキャリアで収入が伸びていく可能性を大いに秘めた世代です。今は貯金が少なくても、生活基盤が整うにつれて積立額を増やしていくチャンスはいくらでもあります。
4. まとめ:今日からできるアクションプラン
「周りはもっと貯金しているらしい」
「自分はゼロからだから無理だ」
そんな焦りから、ハイリスクな投資に手を出したり、必要以上に節約して今しか味わえない家族との時間を犠牲にしたりするのは本末転倒です。
今、貯金が1000万円あろうが、300万円だろうが、そして「ゼロ」であろうが、30代ならここからいくらでも挽回できます。大切なのは、「今日から無理のない範囲で毎月の積立を始め、家族との今を大切にしながら、65歳というゴールに向かって淡々とバトンを繋ぐこと」です。
焦らず、比べず、自分のペースで。「今日から始めればオッケー!」と前を向いて、明日からも一歩ずつ進んでいきましょう!
コメント