最近、うちの3歳の長男が空前の「オバケブーム」なんですよね。図鑑や絵本に出てくる妖怪やモンスターの名前を指差しては、「キャー、こわいねー!」なんて楽しそうに騒いでいます。
……でもね、親目線で最近の家計を見渡してみると、子どもが喜ぶ絵本の中どころか、リアルな現実世界の方がよっぽどヤバい「オバケ」がうじゃうじゃ湧いて出てきているんです。
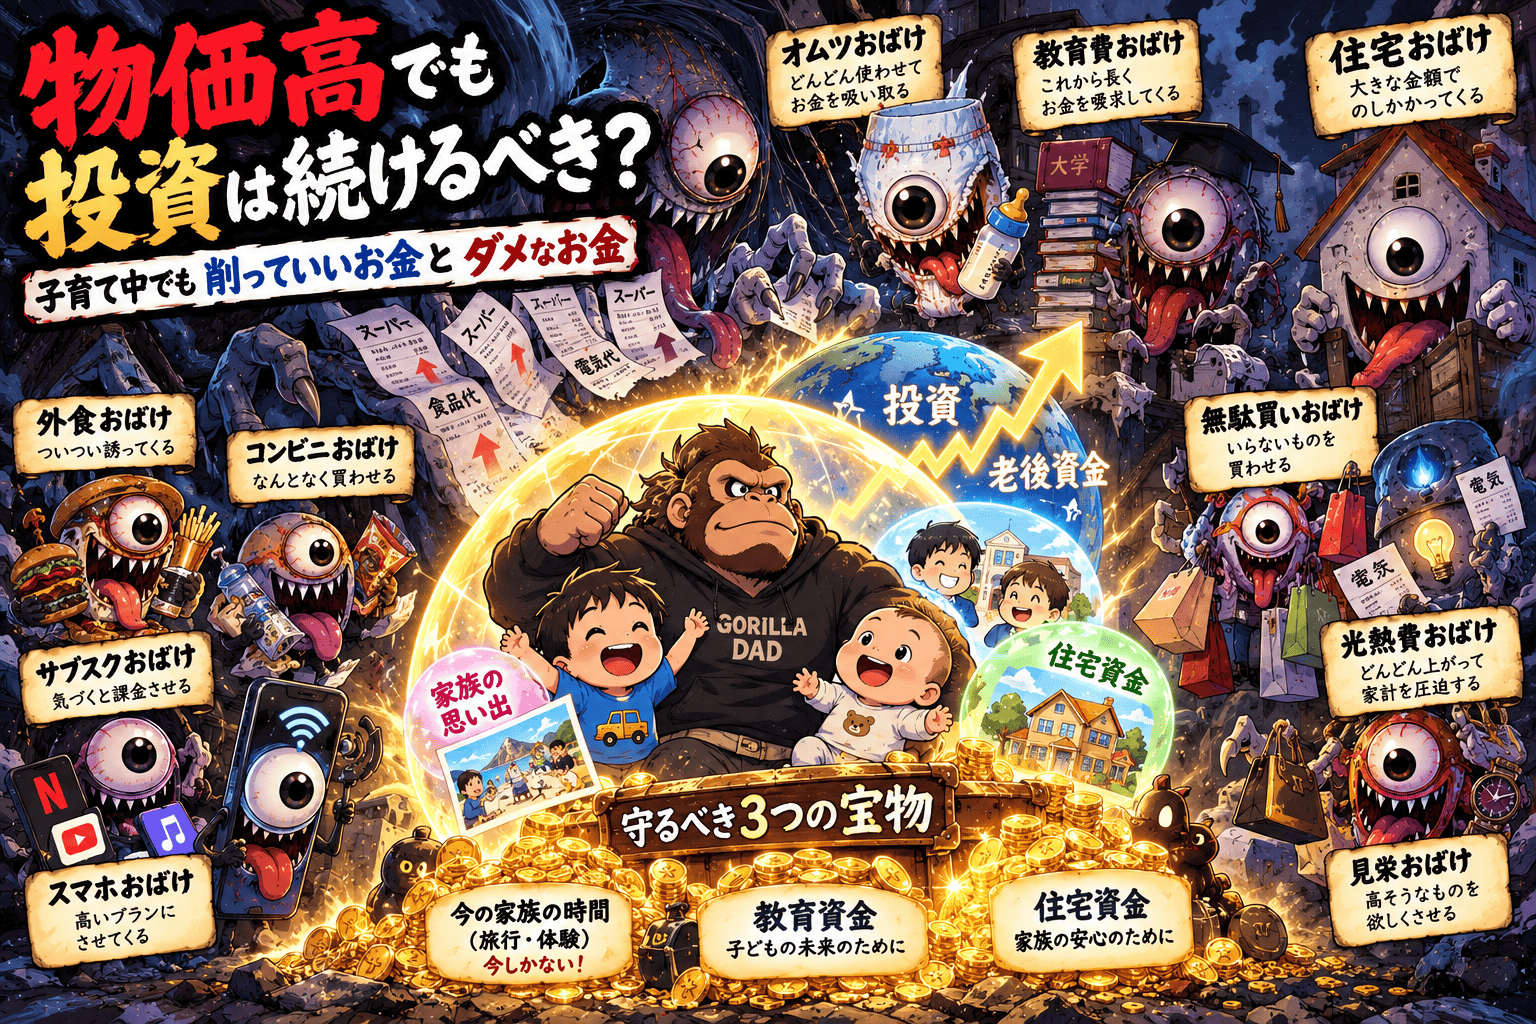
スーパーに行けば食品の値上げという名の「食品代おばけ」がしれっとカゴに入り、スマホを見れば「サブスクおばけ」が毎月コツコツお財布からお金を吸い取っていく。さらに、これから大きくなる息子たちの「教育費おばけ」や「住宅おばけ」が、不気味にこっちを狙ってニヤニヤしているわけです。
「物価も上がってるし、子どものお金もかかるし、新NISAの投資なんてストップして現金にしがみついた方がいいんじゃないか……?」
そんな恐怖心に駆られて、つい全財産をガチガチに固めたくなっちゃいますよね。でも、ちょっと待ってください。インフレの時代に、オバケにおびえて現金をただ眠らせておくのは最大のピンチになりかねません。
今回は、この物価高という大荒れの世の中で、次々に出現する家計のオバケたちをどう撃退するのか? そして、子育て世代がバッサリ「削っていいお金」と、絶対に「削ってはいけないお金」の境界線を、プロの視点も交えながら徹底的に解説していくよ!
1. 物価高の今こそ「投資を続けるべき」これだけの理由
「物価が上がって家計が苦しいから投資をやめる」というのは、一見すると理にかなっているように思えますが、実は家計防衛の観点からは逆効果になってしまうことが多いです。その理由は大きく3つあります。
① 現金の価値が目減りする「インフレの現実」
いま起きている物価高は、円の価値そのものが相対的に下がっている(インフレが起きている)状態です。タンス預金や普通預金に現金をただ眠らせているだけでは、モノの値段が上がる一方で、貯金の「買える力」は年々目減りしていくことになります。お金を減らさないための防衛策として、株式などの実物資産にコツコツ変えていくことは現代の必須防衛ラインです。
② 新NISA(オルカン)の本質は「長期・積立・分散」
世界中の株式に丸ごと投資できる「オルカン(全世界株式)」などのインデックス投資は、相場が上がろうが下がろうが、淡々と定額を積み上げ続けることで真価を発揮します。物価高や市場の波に一喜一憂して売買を止めてしまうと、せっかくの複利のエンジンやドルコスト平均法のメリットを台無しにしてしまいます。
③ 老後や未来の安心は「過去の仕組み」が守ってくれる
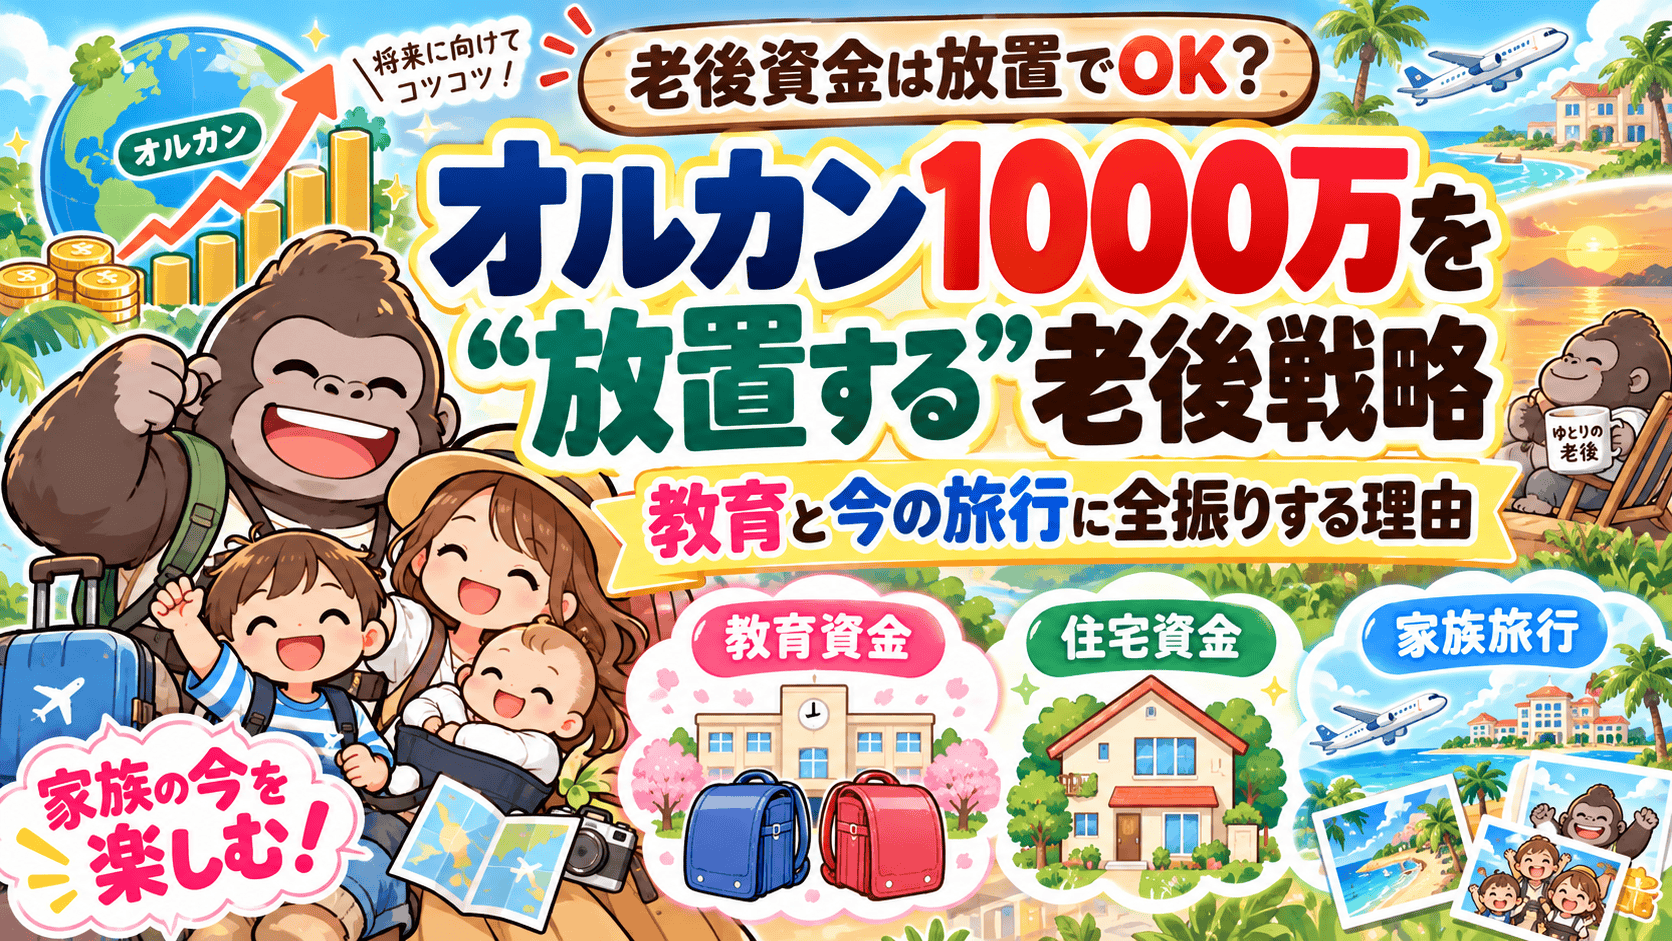
我が家でも、以前まとまった資金を「放置オルカン」としてガッチリ据え置いたことで、将来の不安をあらかじめハメ込みました。毎月の積立を継続することは、未来のインフレや社会構造の変化に対する唯一にして最強の盾になるんです。
2. 【徹底比較】子育て世帯が「削っていいお金」vs「削ってはいけないお金」
では、家計が苦しい物価高の中で、どこをどう見直すべきなのか。子育て真っ最中の我が家が実践している、「バッサリ切るべき支出(守りのコスト)」と「絶対に死守すべき投資(攻め・基盤のコスト)」を分かりやすく表にまとめました。
📊 子育て家庭のマネー見直しチェックリスト
| 項目 | 削っていいお金(見直し対象) | 削ってはいけないお金(死守すべき基盤) |
| 固定費 | ・使っていないサブスクや不要な有料アプリ ・大手キャリアの高額なスマホ・通信プラン ・見直していない割高な民間の掛け捨て保険 | ・ライフライン(電気・ガス・水道) ・住まいの確保に必要な住宅コスト ・最低限必要な通信・インフラ環境 |
| 日々の生活費 | ・なんとなく買うコンビニのペットボトルや間食 ・計画性のない外食や、惰性で行くまとめ買いの無駄 ・「安いから」と買って使わないストック品 | ・子どもの成長に直結する良質な食材やミルク・オムツ ・家族の健康を維持するための食費・医療費 ・日々の生活のベースとなる必要最低限の生活費 |
| 教育・体験 | ・効果が見えない、子どもが嫌がる習い事の継続 ・惰性で行くレジャーや、身の丈に合わない見栄の出費 | ・子供の未来の選択肢を広げる教育資金の計画的積立 ・「今しか見られない家族の思い出(旅行や体験)」 |
| 資産形成 | ・方向性の見えない個別株やハイリスクな短期FX ・手数料(信託報酬)の高いアクティブファンド | ・新NISA(オルカンなど)を用いた王道のインデックス積立 ・将来の教育資金・住宅資金のための目的別口座 |
3. 「削っていいお金」の攻略法:まずは固定費の巨大な穴を塞げ
日々のスーパーの特売をハシゴして、キャベツの値段に何十円単位で一喜一憂する……。それも大事な家計管理ですが、子育て世代の限られたリソース(時間と体力)をそこに全振りするのは正直コスパが良くありません。
もっとも効果的なのは、「一度見直したら、その効果が毎月自動的に続き続ける固定費」にメスを入れることです。
- 通信費の最適化: 家族みんなで格安SIMやオンライン専用プランに移行するだけで、月々数千円〜1万円以上のキャッシュが確実に浮きます。
- サブスクの断捨離: 過去1ヶ月で1回も開かなかった動画・音楽・アプリのサブスクは、この物価高のタイミングで容赦なく解約しましょう。
ここで浮いた数万円のキャッシュフローこそが、物価高に負けずに「新NISAの積立」を継続するための最強のエンジンになります。
4. 「削ってはいけないお金」の正体:未来の資産と「今の家族の笑顔」
一方で、どれだけ世の中がインフレになっても、絶対に削ってはいけない領域があります。それが以下の2つです。
① 将来のための投資・教育資金(オルカンと目的別積立)
物価高を理由に投資をやめるのは、未来の自分たちの首を絞めるのと同じです。オルカンの積立や、子どもたちのための教育資金(2人分1,500万円目標など)のターゲットはブラさずに淡々と継続する。ここを死守することが、長期的な家計の安全保障になります。
② 家族との「今この瞬間」の思い出(旅行や体験)
そして何より大切なのが、「今しか味わえない家族の思い出や体験」です。
我が家でも、先日子どもの初めての旅行に合わせて1泊10万円の少し贅沢なホテルに泊まり、最高の思い出を作ってきました。「こんな物価高の時期に贅沢して大丈夫か?」という声が聞こえてきそうですが、子どもが小さくて無邪気にパパやママに甘えてくれる時期なんて、人生の中でほんの数年間しかありません。
お金はただ通帳の数字を増やすためのインクの染みではなく、「家族の笑顔や、人生の最高の思い出」というプライスレスな資産に換えるためにこそ使われるべきです。将来の不安に怯えて今の生活をすべて犠牲にするようなケチケチ生活は、本末転倒というものです。
まとめ:物価高の波を乗りこなす「我が家のマネー戦略」
物価高や値上げラッシュは確かに痛いし、家計の負担が増えるのは事実です。しかし、だからといってパニックになって投資をやめたり、家族の大切な思い出まで切り詰める必要は一切ありません。
- 守り(固定費)の自動化: 無駄な固定費をバッサリ削り、家計の基礎体力を上げる。
- 攻め(投資)の継続: オルカンの積立や将来の教育・住宅資金は淡々と継続し、未来への布石を打つ。
- 今(家族の時間)への投資: 削ってはいけない「家族の思い出や体験」には、思いっきりお金とエネルギーをブッ込む。
この「メリハリ」さえしっかり持っていれば、どんなに世の中の物価や制度が変わろうとも、僕たち子育て世代は柔軟に、そして楽しく乗り越えていけるはずです。
コメント