こんにちは、3歳と0歳の息子たちの子育てに奮闘している、投資歴3年目の会社員です。毎月5万円のオルカン(eMAXIS Slim 全世界株式(オール・カントリー))の積立を続けながら、将来の資産形成に取り組んでいます。
最近のニュースを見ていたら、非常に興味深いトピックが飛び込んできました。 なんと、NISAの買付額が過去最大を更新したとのことです。
街を歩けば投資に関するポスターを見かけ、SNSなどでも「新NISAで何を買うべきか」という話題が連日盛り上がっています。日本国内において、資産形成に対する関心が着実に高まっているのを実感します。
このニュースに触れ、個人投資家として改めて考えたことをまとめました。
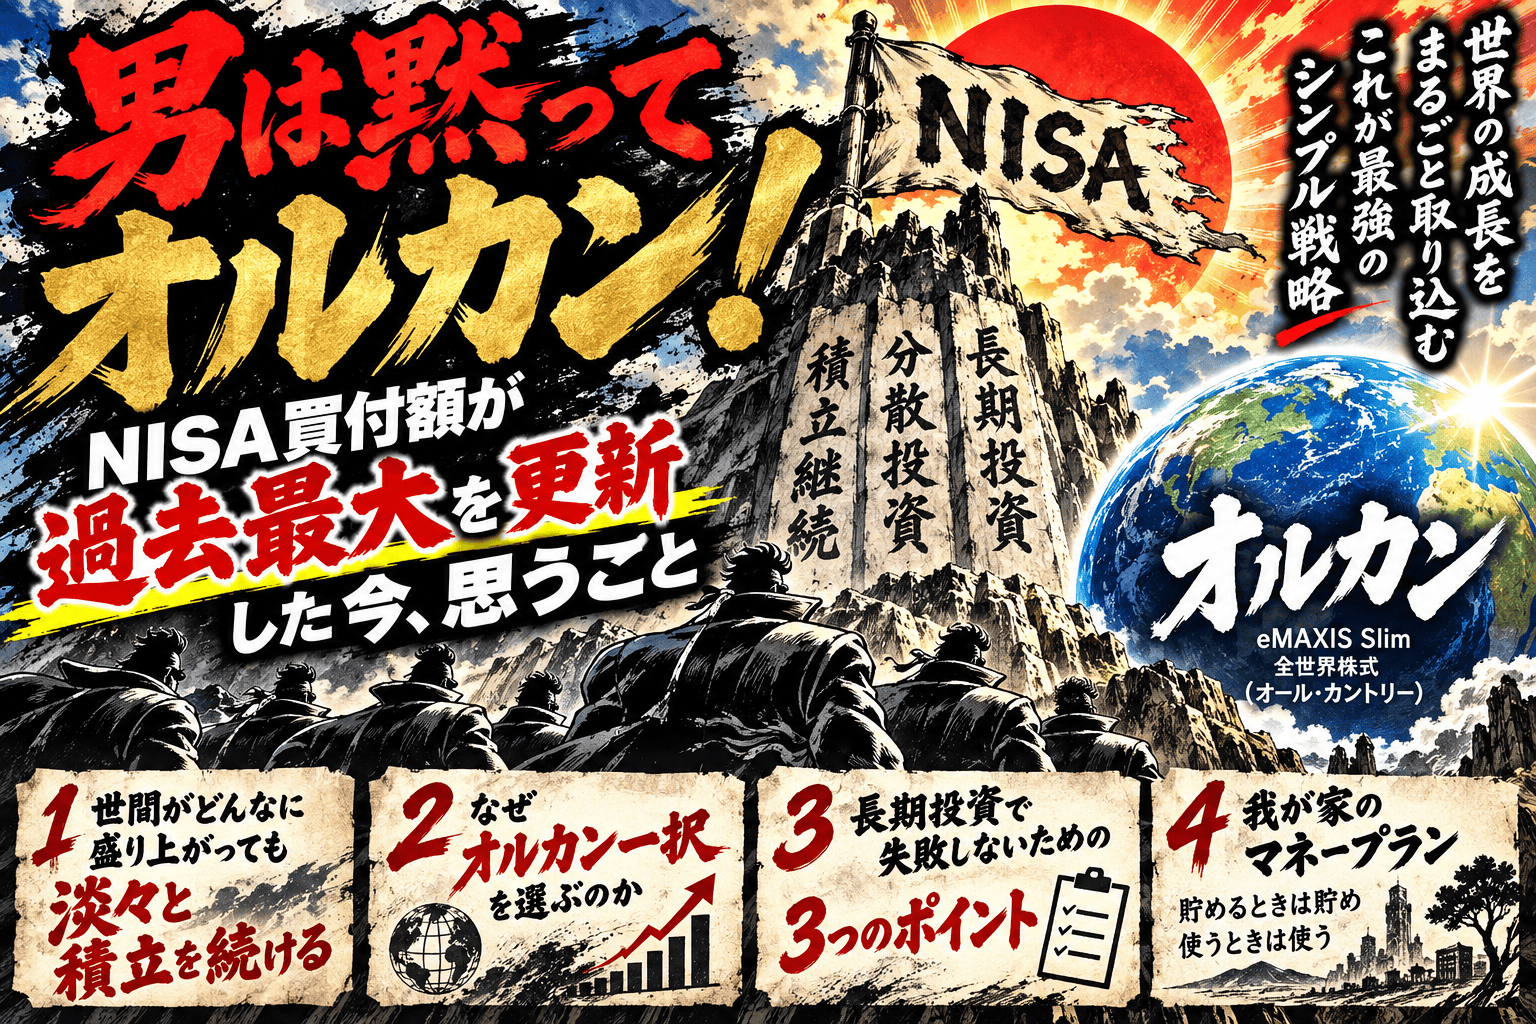
1. 世間がどんなに盛り上がっても、やることは「淡々と積立を続けること」
NISAの利用者が増え、買付額が過去最大を更新しているという動き自体は、日本の投資環境にとって非常に良いことだと思います。
ただ、こうした盛り上がりの最中こそ、私たち個人投資家が気をつけたいのが、
- 「世間の話題に合わせて、別の流行りのテーマ型ファンドに乗り換えた方が良いのではないか」
- 「相場が上がっているから、今一括で大きな金額をつぎ込むべきか、それとも買わない方がいいのか」
といった「余計なノイズや焦り」に惑わされないことです。
私の考えはシンプルで、「男は黙ってオルカン」です。 世の中がどれほどお祭りムードになろうとも、自身の投資方針をぶらさず、毎月決まった額を淡々と買い付けていくことが何よりも大切だと考えています。
2. なぜ「オルカン一択」を選ぶのか
投資を始めた当初は、様々な失敗や、途中で解約して後悔した苦い経験もしてきました。その試行錯誤の末にたどり着いたのが、世界中の成長企業に丸ごと投資できる「オルカン」の強みです。
個別の株や、その時々のテーマ型ファンドを目利きするのは、専門家であっても難しいと言われています。であれば、世界経済の成長の波にまるごと乗っかるほうが、子育てや本業に忙しいサラリーマンにとって最も合理的であると感じています。
3. これから投資を始める人へ:長期投資で失敗しないための3つのポイント
NISAの盛り上がりを見て「自分も何か始めたい」「もっと金額を増やすべきか」と感じている方に向けて、投資歴3年目の私が身をもって実感している大切なポイントを3つシェアさせていただきます。
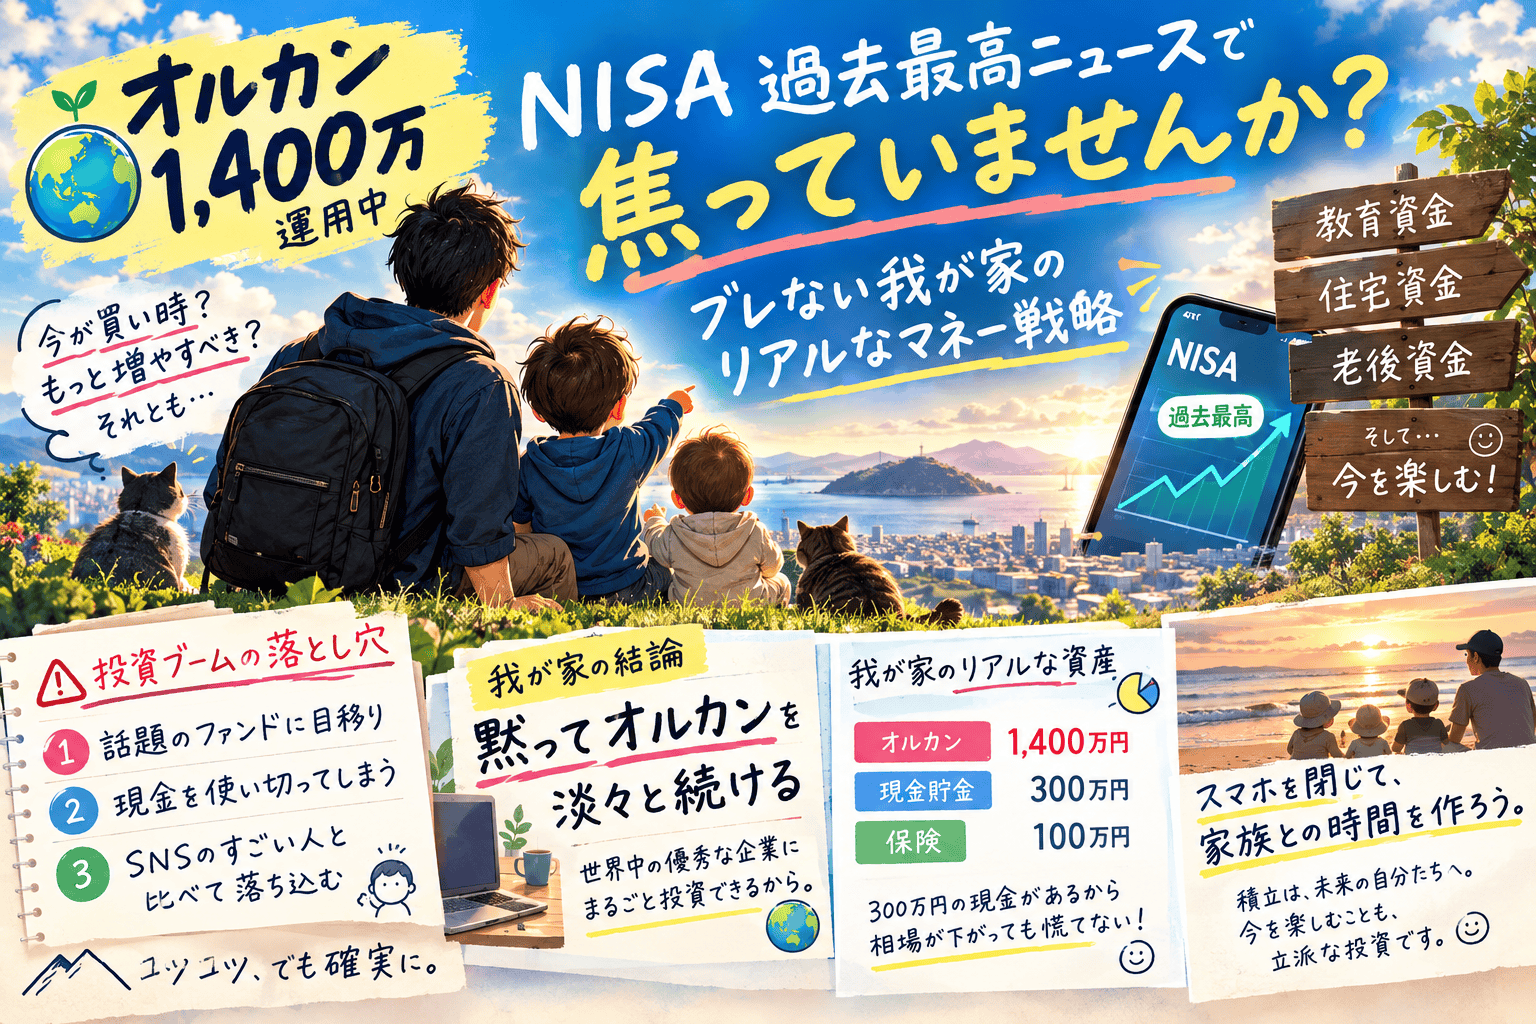
- 生活防衛資金は必ず確保しておく 投資に回すお金は、あくまで「当面使わないお金」であることが大前提です。万が一の病気やケガ、仕事のトラブルなどに備え、生活費の数ヶ月分(会社員であれば最低3〜6ヶ月分など)は必ず預貯金として確保しておきましょう。我が家でも、現在のオルカン1,400万円とは別に、300万円の現金貯金をしっかり手元に残しています。
- 含み損が出ても「途中で売却しない」 投資を続けていると、世界情勢や経済のショックで一時的に資産が大きく目減りする(含み損が出る)時期が必ず来ます。過去に私も焦って解約して後悔した苦い経験がありますが、そこで怖くなって手放してしまうのが一番の損になります。長期のインデックス投資は「相場に居続けること」が何よりの成功の秘訣です。
- SNSや周りの投資額と比較しない SNSを見ていると「20代で資産〇千万円」「一括で何百万円投資した」といった派手な情報が目に入り、焦る気持ちが出てくることもあります。しかし、投資は他人と競うものではなく、自分や家族のライフプランを叶えるためのものです。自分の収入やリスク許容度に合わせて、無理のない金額でコツコツ続けることが一番の近道です。
4. 我が家のマネープラン:「貯めるときは貯め、使うときは使う」
現在の我が家の資産は、オルカン1,400万円、貯金300万円、保険100万円となっています。
我が家では、果てしない資産額を目指すというよりも、「教育資金」「住宅資金」「老後資金」という人生の三大支出に備えることをしっかり行うのが目的です。そして、将来への備えを固めた上で、それ以外のお金は家族の今を楽しむためにしっかり使う、というメリハリを大切にしています。
周囲がどれほど大きな金額を動かしていようと、我が家は我が家のペースを崩すつもりはありません。毎月5万円の積立をしっかりと継続し、複利の力を味方にしながら、家族の暮らしを豊かにしていきたいと思います。
さあ、今月も基本に忠実に、淡々とオルカンの積立を継続していきましょう。
コメント